Übungsaufgaben zu privaten Finanzen: Kredit, Geldanlage, private Versicherungen und Mietvertrag
https://bildung.social/@oerinformatik/
https://oer-informatik.de/private-finanzen-uebungsaufgaben
Ratenkredit, Dispositionskredit, Effektiver Jahreszins, Schufa, Pfändung, Private Versicherungen, Geldanlage, Altersvorsorge, Mietvertrag, Zugewinnausgleich, Übungsaufgaben, Prüfungsvorbereitung
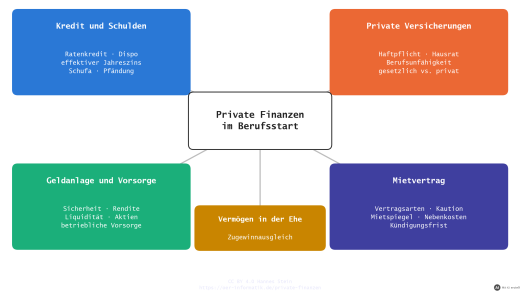
tl/dr; (ca. 57 min Lese- und Bearbeitungszeit): Eine umfangreiche Übungsaufgabe zu privaten Finanzen rund um den Einzug in eine Zweier-WG – Kaution, Mitmieter oder Untermieter, Mieterhöhung, Betriebskosten und Kündigung, private Versicherungen, zwei Kreditangebote für ein E-Bike mit effektivem Jahreszins, Dispo und Schufa, eine Überschuldungsstatistik und die Pfändung, Geldanlage und Altersvorsorge sowie der Zugewinnausgleich. Zu jeder Teilaufgabe lässt sich eine Beispiellösung einblenden [AI-Assisted]. (Zuletzt geändert am 13.11.2026)
Diese Übungsaufgaben gehören zum Artikel Private Finanzen im Berufsstart: Kredit, Geldanlage, private Versicherungen und Mietvertrag.

Hinweise zur Bearbeitung: Als EGS oder IEGS musst Du zur Teil-2- bzw. Abschlussprüfung Aufgaben auf Kernkompetenz-Ebene lösen können, das ist Aufgabe 2.1. Die Beispiellösungen sind immer gleich aufgebaut: Unter Geg. steht, was gegeben ist (bei mehreren Teilaufgaben gemeinsam in der ersten), unter Ges., was gesucht ist. Jede Formel steht zuerst in ihrer Grundform; Umstellungen sind Äquivalenzumformungen, deren Rechenschritt grau rechts neben dem senkrechten Strich steht (Division mit „:“). Einfache Formeln werden römisch nummeriert und ineinander eingesetzt („I in II“), längere Rechnungen nacheinander mit drei signifikanten Stellen. Ergebnisse stehen mit drei signifikanten Stellen doppelt unterstrichen, gerundete mit \approx; Geldbeträge stehen auf den Cent genau. Bei Auswahlaufgaben ist genau eine Aussage richtig; die Beispiellösung erklärt auch, warum die anderen falsch sind. Bei „nennen“ genügen Stichworte, bei „erklären“, „erläutern“, „beurteilen“ und „begründen“ antwortest Du in ganzen Sätzen. Schreib Deine Lösung zuerst vollständig auf, bevor Du die Beispiellösung einblendest.
Du möchtest eigene Aufgaben zum Üben von einem KI-Sprachmodell generieren lassen?
Kopiere den Text in ein KI-Sprachmodell Deiner Wahl und passe Kompetenzstufe, Anzahl, Bearbeitungszeit und Szenario bei Bedarf an. Wie die Aufgaben aufgebaut sind, beschreibt der Artikel Wie sind die Aufgaben aufgebaut?. Prüfe die Ergebnisse mit dem Lehrartikel: KI-Sprachmodelle machen Fehler.
Erstelle neue Übungsaufgaben zum Thema „Private Finanzen im Berufsstart:
Kredit, Geldanlage, private Versicherungen und Mietvertrag“.

Bauplan: Halte Dich an Aufbau, Kompetenzstufen, Operatoren,
Anforderungsbereiche, Punkte und Zeitschätzung, die im Artikel
https://oer-informatik.de/aufgaben-aufbau beschrieben sind.

Fachliche Grundlage:
- https://oer-informatik.de/private-finanzen
- Stilbeispiel: https://oer-informatik.de/private-finanzen-uebungsaufgaben

Die Aufgaben sollen Inhalte zu diesen Schlagwörtern abdecken:
- Ratenkredit
- Dispositionskredit
- Effektiver Jahreszins
- Schufa
- Pfändung
- Private Versicherungen
- Geldanlage
- Altersvorsorge
- Mietvertrag
- Zugewinnausgleich

Kompetenzstufe: Kernkompetenz (alternativ: Basiskompetenz, Profilkompetenz, Expertise)
Anzahl: 1 Aufgabe mit Teilaufgaben
Bearbeitungszeit in Minuten ca.: <5 bis 30 min>
Szenario: eines der Szenarien aus dem Bauplan

Vorgehen:
1. Lies zuerst die verlinkten Artikel. Kannst Du keine Webseiten
   abrufen, sag mir das, statt zu raten.
2. Steht bei einer Angabe noch ein Platzhalter in <…>, frag mich
   zuerst danach. Richte Punkte und Zahl der Teilaufgaben nach der
   Bearbeitungszeit (ca. 0,9 min je Punkt).
3. Gib je Aufgabe Titel mit Kompetenzstufe, Ausgangssituation und
   Teilaufgaben mit Operator und Punktzahl aus, dazu die geschätzte
   Bearbeitungszeit.
4. Gib die Beispiellösungen mit Punkteverteilung erst aus, wenn ich
   danach frage.
Aufgabe 2.1: Finanzen rund um die Zweier-WG (Kernkompetenz)
Svea macht eine Ausbildung zur Elektronikerin für Geräte und Systeme. Mit ihrem Berufsschulkollegen Kerem, Auszubildender zum Industrieelektriker, gründet sie zum 1. Oktober 2024 eine Zweier-WG in einer Wohnung mit 62 m². Der unbefristete Mietvertrag sieht eine Nettokaltmiete von 640 € und eine monatliche Betriebskostenvorauszahlung von 180 € vor; Svea und Kerem unterschreiben ihn beide als Mieter.
a) Im Vertrag steht: „Die Kaution beträgt 2.100 € und ist in einer Summe vor der Schlüsselübergabe zu zahlen.“ Prüfe, ob diese Regelung zulässig ist. (3 Punkte)
Geg.: Nettokaltmiete 640{,}00\ €; Betriebskostenvorauszahlung 180{,}00\ € im Monat; Wohnfläche 62\ \mathrm{m^2}; Mieter Svea und Kerem; Kaution laut Vertrag 2.100{,}00\ € in einer Summe
Ges.: Zulässigkeit der Kautionsregelung
Die Kaution darf höchstens drei Nettokaltmieten betragen (1 Punkt):
\text{Kaution}_\mathrm{max} = 3 \cdot 640{,}00\ € = \underline{\underline{1.920{,}00\ €}}
Die verlangten 2.100{,}00\ € liegen um 180{,}00\ € darüber; dieser Teil ist unwirksam (1 Punkt). Außerdem dürfen Mieter die Kaution in drei gleichen Monatsraten zahlen, die erste zu Beginn des Mietverhältnisses; die Pflicht zur Zahlung in einer Summe vor der Schlüsselübergabe ist deshalb ebenfalls unzulässig (1 Punkt). Die Betriebskostenvorauszahlung zählt bei der Obergrenze nicht mit.
b) Vor der Unterschrift hatten Kerems Eltern vorgeschlagen, dass nur Svea den Mietvertrag abschließt und Kerem bei ihr zur Untermiete wohnt: „Dann hängst Du nicht mit drin, wenn Svea die Miete nicht zahlt.“ Vergleiche für Kerem die Stellung als Mitmieter mit der Stellung als Untermieter nach Haftung, Sicherheit des Wohnens und Zustimmung des Vermieters, und beurteile, ob der Rat der Eltern für ihn günstig gewesen wäre. (4 Punkte)
Ges.: Vergleich Mitmieter und Untermieter; Beurteilung des Rats
Vergleich (je Merkmal 1 Punkt):
| Merkmal | Kerem als Mitmieter (gemeinsamer Vertrag) | Kerem als Untermieter von Svea |
|---|---|---|
| Haftung | Svea und Kerem haften dem Vermieter als Gesamtschuldner: Er kann die ganze Miete und jede Nachzahlung auch von Kerem allein verlangen. | Kerem hat einen Vertrag nur mit Svea und schuldet nur ihr die vereinbarte Untermiete; der Vermieter kann sich wegen der Miete allein an Svea halten. |
| Sicherheit des Wohnens | Kerem hat ein eigenes Recht auf die Wohnung; Svea kann ihn nicht hinauswerfen, kündigen können beide nur gemeinsam. | Kerems Wohnrecht hängt an Sveas Vertrag: Endet er, muss auch Kerem ausziehen. Svea kann ihm als Mitbewohnerin in ihrer eigenen Wohnung leichter kündigen als ein Vermieter einem Mieter. |
| Zustimmung des Vermieters | Der Vermieter schließt den Vertrag mit beiden ab und stimmt damit zu. | Svea braucht die Erlaubnis des Vermieters zur Untervermietung; ohne sie riskiert sie eine Abmahnung oder Kündigung. |
Beurteilung (1 Punkt): Als Untermieter trägt Kerem zwar ein geringeres Haftungsrisiko, er ist aber von Svea abhängig und kann die Wohnung verlieren, ohne selbst etwas falsch gemacht zu haben. Wollen beide dauerhaft und gleichberechtigt dort wohnen, ist der gemeinsame Mietvertrag für Kerem die sicherere Lösung; der Rat der Eltern wäre nur bei einem kurzen, unsicheren Aufenthalt sinnvoll gewesen.
c) Im Mai 2026 – die Miete ist seit dem Einzug unverändert – verlangt der Vermieter eine Erhöhung der Nettokaltmiete auf 760 €. Der Mietspiegel der Stadt weist für vergleichbare Wohnungen 11,20 € je m² aus. Erkläre die Bedeutung des Mietspiegels und bestimme, auf welchen Betrag der Vermieter die Nettokaltmiete höchstens erhöhen darf. (4 Punkte)
Geg.: bisherige Nettokaltmiete 640{,}00\ €, seit dem Einzug unverändert; verlangte Miete 760{,}00\ €; Mietspiegel 11{,}20\ \mathrm{€/m^2}; 62\ \mathrm{m^2}
Ges.: Bedeutung des Mietspiegels; höchstzulässige Nettokaltmiete
Der Mietspiegel ist eine Übersicht der Gemeinde über die ortsübliche Vergleichsmiete je Quadratmeter für vergleichbare Wohnungen (Lage, Größe, Baujahr, Ausstattung). Bei einem unbefristeten Vertrag darf der Vermieter die Miete nur bis zu dieser Vergleichsmiete erhöhen und kann sein Verlangen mit dem Mietspiegel begründen (1 Punkt).
Ortsübliche Vergleichsmiete (1 Punkt):
\text{Vergleichsmiete} = 11{,}20\ \mathrm{€/m^2} \cdot 62\ \mathrm{m^2} = 694{,}40\ €
Kappungsgrenze: höchstens 20 % in drei Jahren (1 Punkt):
\text{Miete}_\mathrm{Kappung} = 640{,}00\ € \cdot 1{,}20 = 768{,}00\ €
Die Miete war länger als 15 Monate unverändert. Es gilt der kleinere der beiden Werte (1 Punkt):
\text{Miete}_\mathrm{max} = \underline{\underline{694{,}40\ €}}
Die verlangten 760{,}00\ € überschreiten die ortsübliche Vergleichsmiete; Svea und Kerem müssen nur einer Erhöhung auf 694{,}40\ € zustimmen. (Gilt in der Stadt eine Kappungsgrenze von 15 %, wären es höchstens 736{,}00\ € – auch dann bleibt die Vergleichsmiete die Grenze.)
d) Die erste Betriebskostenabrechnung enthält die Positionen der folgenden Tabelle. Kreuze die Positionen an, die der Vermieter umlegen darf, und berechne die Nachzahlung bzw. das Guthaben der beiden.
| Position | Betrag im Jahr | umlagefähig? |
|---|---|---|
| Grundsteuer | 186,00 € | |
| Wasser und Abwasser | 392,40 € | |
| Müllabfuhr | 148,80 € | |
| Heizung und Warmwasser | 1.108,20 € | |
| Hausmeister | 214,80 € | |
| Gebäudeversicherung | 162,60 € | |
| Reparatur der Haustür | 96,00 € | |
| Verwaltungskosten der Hausverwaltung | 120,00 € |
(4 Punkte)
Geg.: Positionen der Abrechnung; Vorauszahlung 180{,}00\ € im Monat
Ges.: umlagefähige Positionen; Nachzahlung oder Guthaben
Umlagefähig sind die Betriebskosten nach der Betriebskostenverordnung; Reparaturen und Verwaltungskosten trägt der Vermieter (2 Punkte, je Fehler 0,5 Punkte Abzug):
| Position | Betrag im Jahr | umlagefähig? |
|---|---|---|
| Grundsteuer | 186,00 € | ja |
| Wasser und Abwasser | 392,40 € | ja |
| Müllabfuhr | 148,80 € | ja |
| Heizung und Warmwasser | 1.108,20 € | ja |
| Hausmeister | 214,80 € | ja |
| Gebäudeversicherung | 162,60 € | ja |
| Reparatur der Haustür | 96,00 € | nein (Instandhaltung) |
| Verwaltungskosten der Hausverwaltung | 120,00 € | nein |
Umlagefähige Kosten und Vorauszahlungen (1 Punkt):
\text{Kosten} = 186{,}00\ € + 392{,}40\ € + 148{,}80\ € + 1.108{,}20\ € + 214{,}80\ € + 162{,}60\ € = 2.212{,}80\ €
\text{Vorauszahlungen} = 12 \cdot 180{,}00\ € = 2.160{,}00\ €
Nachzahlung (1 Punkt):
\text{Nachzahlung} = 2.212{,}80\ € - 2.160{,}00\ € = \underline{\underline{52{,}80\ €}}
Hätten die beiden die gesamte Abrechnung ungeprüft bezahlt, hätten sie 268{,}80\ € nachgezahlt.
e) Anfang 2027 bekommt Svea eine Stelle in einer anderen Stadt; beide wollen ausziehen. Ihre gemeinsam unterschriebene Kündigung geht dem Vermieter am Donnerstag, 4. Februar 2027, zu. Bestimme, zu welchem Tag das Mietverhältnis endet, und begründe Deine Antwort. (3 Punkte)
Geg.: Kündigung durch beide Mieter, Zugang am Donnerstag, 4. Februar 2027
Ges.: Ende des Mietverhältnisses
Mieter kündigen mit einer Frist von drei Monaten; die Kündigung muss spätestens am dritten Werktag eines Monats zugehen, dann endet der Vertrag zum Ablauf des übernächsten Monats (1 Punkt).
Werktage im Februar 2027: Montag, 1., Dienstag, 2., Mittwoch, 3. Februar. Der Donnerstag, 4. Februar, ist schon der vierte Werktag, die Kündigung kommt also zu spät für den Februar (1 Punkt). Sie wirkt, als wäre sie im März zugegangen; das Mietverhältnis endet am
\underline{\underline{\text{31. Mai 2027}}}
statt am 30. April 2027 (1 Punkt). Richtig ist, dass beide unterschrieben haben: Weil beide Mieter sind, wäre eine Kündigung nur durch Svea unwirksam.
f) Für die neue Wohnung überlegen die beiden, welche Versicherungen sie brauchen. Ordne jedem Ereignis die Versicherung zu, die den Schaden trägt, und gib an, ob es sich um eine gesetzliche oder private Versicherung handelt.
| Ereignis | Versicherung | gesetzlich oder privat? |
|---|---|---|
| Kerem stößt beim Umzug den Fernseher der Nachbarin um. | ||
| Während des Urlaubs wird eingebrochen; Laptop und E-Bike werden aus der Wohnung gestohlen. | ||
| Svea verletzt sich beim Klettern in der Freizeit; eine Hand bleibt dauerhaft eingeschränkt. | ||
| Nach einer schweren Erkrankung kann Svea nicht mehr als Elektronikerin arbeiten, wohl aber im Büro. | ||
| Kerem stürzt auf dem direkten Weg zur Arbeit mit dem Fahrrad. |
(5 Punkte)
Ges.: Zuordnung der Versicherungen
Je richtiger Zeile 1 Punkt:
| Ereignis | Versicherung | gesetzlich oder privat? |
|---|---|---|
| Kerem stößt beim Umzug den Fernseher der Nachbarin um. | Privathaftpflichtversicherung | privat |
| Während des Urlaubs wird eingebrochen; Laptop und E-Bike werden aus der Wohnung gestohlen. | Hausratversicherung | privat |
| Svea verletzt sich beim Klettern in der Freizeit; eine Hand bleibt dauerhaft eingeschränkt. | private Unfallversicherung (Behandlungskosten trägt die gesetzliche Krankenversicherung) | privat |
| Nach einer schweren Erkrankung kann Svea nicht mehr als Elektronikerin arbeiten, wohl aber im Büro. | Berufsunfähigkeitsversicherung | privat |
| Kerem stürzt auf dem direkten Weg zur Arbeit mit dem Fahrrad. | gesetzliche Unfallversicherung (Wegeunfall, Träger: Berufsgenossenschaft) | gesetzlich |
Die gesetzliche Unfallversicherung greift nur bei Arbeits- und Wegeunfällen; die gesetzliche Erwerbsminderungsrente zahlt nicht schon, wenn nur der eigene Beruf nicht mehr ausgeübt werden kann.
g) Nenne drei Unterschiede zwischen der gesetzlichen Sozialversicherung und einer privaten Versicherung. (3 Punkte)
Ges.: drei Unterschiede zwischen gesetzlicher und privater Versicherung
Je Unterschied 1 Punkt, z. B.:
- Abschluss: gesetzlich Pflichtversicherung kraft Gesetz – privat freiwilliger Vertrag (Ausnahme z. B. Kfz-Haftpflicht).
- Beitrag: gesetzlich ein Prozentsatz des Einkommens (Solidarprinzip) – privat nach Risiko und Leistung (Äquivalenzprinzip).
- Finanzierung: gesetzlich zahlen Arbeitnehmer und Arbeitgeber – privat zahlt der Versicherungsnehmer allein.
- Aufnahme: gesetzlich ohne Gesundheitsprüfung – privat mit Gesundheitsprüfung, Ablehnung oder Zuschlag möglich.
- Leistungen: gesetzlich durch Gesetz festgelegt – privat im Vertrag vereinbart.
h) Svea möchte für den Arbeitsweg ein E-Bike für 4.800 € kaufen. Dafür liegen zwei Finanzierungsangebote vor:
| Merkmal | Angebot A: Hausbank | Angebot B: Fahrradhändler (vermittelt an eine Partnerbank) |
|---|---|---|
| Kreditbetrag | 4.800 € | 4.800 € |
| Laufzeit | 48 Monate | 24 Monate |
| Monatsrate | 113,90 € | 214,00 € |
| effektiver Jahreszins | 6,73 % | 6,78 % |
Svea schließt den Kreditvertrag allein ab. Welche Aussage zu Angebot B trifft zu? Gib die Nummer der richtigen Aussage an und begründe Deine Wahl.
- Der Fahrradhändler ist Gläubiger, Svea ist Schuldnerin.
- Die Partnerbank ist Gläubigerin, Svea ist Schuldnerin.
- Svea ist Gläubigerin, weil sie das E-Bike schon vor der Zahlung erhält.
- Die Partnerbank ist Schuldnerin, weil sie das Geld an den Fahrradhändler auszahlt.
(3 Punkte)
Geg.: Kreditbetrag 4.800{,}00\ €; A: 48 Raten zu 113{,}90\ €, effektiv 6{,}73\ \%; B: 24 Raten zu 214{,}00\ €, effektiv 6{,}78\ \%; Svea schließt allein ab
Ges.: Gläubiger und Schuldner bei Angebot B
Richtig ist Aussage 2: Die Partnerbank ist Gläubigerin, Svea ist Schuldnerin. Die Bank leiht das Geld und darf es zurückfordern; Svea muss Raten und Zinsen zahlen (1 Punkt).
Warum die anderen Aussagen falsch sind (2 Punkte):
- Aussage 1: Der Fahrradhändler vermittelt den Kredit nur und erhält den Kaufpreis von der Bank; er ist nicht Kreditgeber und damit nicht Gläubiger aus dem Kreditvertrag.
- Aussage 3: Svea ist nicht Gläubigerin: Dass sie das E-Bike schon erhält, bevor sie alles bezahlt hat, macht sie gerade zur Schuldnerin.
- Aussage 4: Die Partnerbank wird nicht Schuldnerin, weil sie das Geld auszahlt; sie zahlt den Kredit aus und hat deshalb eine Forderung gegen Svea.
i) Berechne für beide Angebote die Kreditkosten in Euro. (3 Punkte)
Ges.: Kreditkosten von Angebot A und B
\begin{aligned} &\text{(I)} && \text{Gesamtbetrag} = \text{Anzahl der Raten} \cdot \text{Monatsrate} \\ &\text{(II)} && \text{Kreditkosten} = \text{Gesamtbetrag} - \text{Kreditbetrag} \end{aligned}
I in II, Angebot A (1,5 Punkte):
\text{Kreditkosten}_\mathrm{A} = 48 \cdot 113{,}90\ € - 4.800{,}00\ € = 5.467{,}20\ € - 4.800{,}00\ € = \underline{\underline{667{,}20\ €}}
I in II, Angebot B (1,5 Punkte):
\text{Kreditkosten}_\mathrm{B} = 24 \cdot 214{,}00\ € - 4.800{,}00\ € = 5.136{,}00\ € - 4.800{,}00\ € = \underline{\underline{336{,}00\ €}}
j) Svea bleiben nach Miete und Lebenshaltung im Monat rund 250 € übrig. Beurteile, welches Angebot für sie günstiger ist. Gehe dabei auf den effektiven Jahreszins, die Kreditkosten und die monatliche Belastung ein. (4 Punkte)
Ges.: Beurteilung der Angebote
Bewertung: Effektivzins richtig gedeutet (1 Punkt), Kreditkosten mit Laufzeit erklärt (1 Punkt), Monatsbelastung geprüft (1 Punkt), begründete Entscheidung (1 Punkt). Zum Beispiel:
- Effektiver Jahreszins: Er ist das Maß der Kreditkosten je Jahr. Mit 6{,}73\ \% ist Angebot A minimal günstiger als B mit 6{,}78\ \%; je Jahr kosten beide Kredite praktisch gleich viel.
- Kreditkosten: B kostet insgesamt nur 336{,}00\ €, A dagegen 667{,}20\ €. Das liegt nicht an einem günstigeren Zins, sondern an der halb so langen Laufzeit: Bei B ist das Geld schneller zurückgezahlt, deshalb fallen weniger Zinsen an.
- Monatliche Belastung: Die Rate von B (214{,}00\ €) würde fast den ganzen frei verfügbaren Betrag von rund 250\ € aufbrauchen; für Nachzahlungen, Reparaturen oder eine Notfallreserve bliebe kaum etwas. Die Rate von A (113{,}90\ €) lässt Spielraum.
- Entscheidung: Für Svea ist Angebot A trotz der höheren Gesamtkosten die tragfähigere Wahl, weil sie die Raten sicher zahlen kann und der Effektivzins nicht höher ist. Wer B wählt, muss sicher sein, dass das Budget nicht knapper wird. Noch günstiger wäre es, einen Teil des Kaufpreises anzusparen und einen kleineren Kredit aufzunehmen.
Andere Entscheidungen sind vertretbar, wenn sie mit Effektivzins, Kosten und Belastung begründet werden.
k) Bevor das E-Bike geliefert wird, rutscht Sveas Girokonto nach der ersten Kautionsrate 20 Tage lang 900 € ins Minus. Ihre Bank hat ihr einen Dispositionskredit bis 1.500 € zu einem Sollzins von 12,5 % im Jahr eingeräumt. Berechne die Überziehungszinsen (kaufmännisch, 360 Tage) und nenne zwei weitere Merkmale des Dispositionskredits. (4 Punkte)
Geg.: Überziehung K = 900{,}00\ €; t = 20 Tage; Sollzins p = 12{,}5\ \% im Jahr; Kreditlinie 1.500{,}00\ €
Ges.: Überziehungszinsen Z; Merkmale des Dispositionskredits
Zinsen nach der kaufmännischen Zinsformel (2 Punkte):
Z = \frac{K \cdot p \cdot t}{100 \cdot 360} = \frac{900{,}00\ € \cdot 12{,}5 \cdot 20}{100 \cdot 360} = \underline{\underline{6{,}25\ €}}
Zwei weitere Merkmale (je 1 Punkt), z. B.:
- Kreditlinie auf dem Girokonto ohne festen Betrag und ohne feste Laufzeit; sie wird bei Bedarf genutzt und mit dem nächsten Geldeingang zurückgezahlt,
- Zinsen nur für den tatsächlich genutzten Betrag und die Tage im Minus,
- hoher Zinssatz, deutlich über dem Ratenkredit; Überziehung über das Limit (geduldete Überziehung) ist noch teurer,
- Voraussetzung ist ein regelmäßiger Geldeingang, z. B. die Ausbildungsvergütung.
l) Die Partnerbank holt vor der Kreditzusage eine Schufa-Auskunft ein. Erkläre, was die Schufa-Auskunft nachweist und wie ein Handyvertrag, dessen Rechnungen Svea trotz mehrerer Mahnungen nicht bezahlt hätte, die Kreditentscheidung beeinflussen könnte. (3 Punkte)
Ges.: Bedeutung der Schufa-Auskunft; Folgen eines unbezahlten Handyvertrags
Die Schufa-Auskunft dient als Nachweis der Kreditwürdigkeit (Bonität). Die Schufa sammelt Daten, die ihre Vertragspartner melden – etwa Girokonten, Kredite und deren Rückzahlung – und berechnet daraus einen Score, der angibt, wie wahrscheinlich jemand seine Zahlungen vertragsgemäß leistet (2 Punkte).
Eine unbestrittene Forderung, die trotz mehrerer Mahnungen nicht bezahlt wurde, darf der Mobilfunkanbieter als Negativmerkmal melden. Der Score sinkt; die Bank kann den Kredit dann ablehnen oder nur zu einem höheren Zins oder mit zusätzlichen Sicherheiten gewähren (1 Punkt).
m) In der Berufsschule wertet Sveas Klasse die Jahresstatistik einer Schuldnerberatungsstelle aus. Im Jahr 2026 kamen 240 überschuldete Personen in die Beratung; ihre Schulden betrugen im Durchschnitt 27.600 €.
| Hauptauslöser der Überschuldung | Anteil |
|---|---|
| Arbeitslosigkeit | 21 % |
| Erkrankung, Sucht, Unfall | 17 % |
| unwirtschaftliche Haushaltsführung | 15 % |
| Trennung, Scheidung, Tod des Partners | 13 % |
| Einkommensarmut | 10 % |
| gescheiterte Selbstständigkeit | 8 % |
| sonstige Gründe | 16 % |
Werte die Statistik aus: Berechne die Gesamtschulden aller Ratsuchenden und die Zahl der Personen, deren Überschuldung vor allem auf unwirtschaftliche Haushaltsführung zurückgeht. Bestimme den Anteil der Fälle, die auf Arbeitslosigkeit, Krankheit oder Trennung zurückgehen, und ziehe eine Schlussfolgerung.
(4 Punkte)
Geg.: 240 Ratsuchende; durchschnittliche Schulden 27.600{,}00\ €; Anteile der Hauptauslöser laut Tabelle
Ges.: Gesamtschulden; Zahl der Fälle mit unwirtschaftlicher Haushaltsführung; Anteil von Arbeitslosigkeit, Krankheit und Trennung; Schlussfolgerung
Gesamtschulden (1 Punkt):
\text{Gesamtschulden} = 240 \cdot 27.600{,}00\ € = \underline{\underline{6.624.000{,}00\ €}}
Personen mit unwirtschaftlicher Haushaltsführung als Hauptauslöser (1 Punkt):
n = 240 \cdot 15\ \% = 240 \cdot 0{,}15 = \underline{\underline{36}}
Anteil von Arbeitslosigkeit, Erkrankung/Sucht/Unfall und Trennung/Scheidung/Tod (1 Punkt):
21\ \% + 17\ \% + 13\ \% = \underline{\underline{51\ \%}}
Schlussfolgerung (1 Punkt), z. B.: Mehr als die Hälfte der Fälle geht auf kritische Lebensereignisse zurück, die jeden treffen können; nur etwa jeder siebte Fall hat seine Hauptursache im eigenen Umgang mit Geld. Schutz bieten deshalb vor allem eine Notfallreserve, passende Versicherungen (z. B. Berufsunfähigkeit) und Kredite, deren Raten auch bei sinkendem Einkommen tragbar bleiben. (Die Daten stammen von einer einzelnen Beratungsstelle und erfassen nur Menschen, die Beratung suchen; auf alle Überschuldeten lassen sie sich nur eingeschränkt übertragen.)
n) Gegen einen der Ratsuchenden liegt ein Vollstreckungsbescheid vor. Erkläre, wie der Gläubiger seine Forderung nun durchsetzen kann und was dabei vor der Pfändung geschützt ist. (4 Punkte)
Ges.: Durchsetzung der Forderung mit dem Vollstreckungsbescheid; Schutz vor Pfändung
Je Aspekt 1 Punkt, z. B.:
- Der Vollstreckungsbescheid ist ein Vollstreckungstitel. Mit ihm beauftragt der Gläubiger den Gerichtsvollzieher mit der Zwangsvollstreckung.
- Sachpfändung: Der Gerichtsvollzieher pfändet bewegliche Sachen von Wert; er nimmt sie mit oder versieht sie mit einem Pfandsiegel und lässt sie versteigern. Außerdem kann er den Schuldner zur Vermögensauskunft laden; danach folgt in der Regel ein Eintrag ins Schuldnerverzeichnis.
- Lohn- und Kontopfändung: Über einen Pfändungs- und Überweisungsbeschluss des Vollstreckungsgerichts zahlen Arbeitgeber bzw. Bank den pfändbaren Teil direkt an den Gläubiger.
- Schutz: Unpfändbar sind Sachen für eine bescheidene Lebens- und Haushaltsführung und für die Berufsausübung (z. B. Bett, Kleidung, Kühlschrank, Arbeitsgeräte). Vom Einkommen bleibt ein Grundbetrag frei (Pfändungsfreigrenze, höher bei Unterhaltspflichten); auf einem P-Konto ist er automatisch geschützt.
o) Svea hat 3.000 € gespart und kann künftig 50 € im Monat zurücklegen. Bewerte die Anlageformen in der Tabelle mit „hoch“, „mittel“ oder „gering“ und beurteile, ob ein Aktien-ETF-Sparplan für ihre Notfallreserve oder für ihre Altersvorsorge geeignet ist.
| Anlageform | Sicherheit | Rendite | Liquidität |
|---|---|---|---|
| Tagesgeld | |||
| Festgeld (2 Jahre) | |||
| Aktien-ETF-Sparplan |
(5 Punkte)
Geg.: Ersparnis 3.000{,}00\ €; Sparrate 50{,}00\ € im Monat
Ges.: Bewertung der Anlageformen; Eignung des Aktien-ETF-Sparplans
Tabelle (2 Punkte, je Fehler 0,5 Punkte Abzug):
| Anlageform | Sicherheit | Rendite | Liquidität |
|---|---|---|---|
| Tagesgeld | hoch | gering | hoch |
| Festgeld (2 Jahre) | hoch | gering bis mittel | gering |
| Aktien-ETF-Sparplan | mittel bis gering (Kursschwankungen) | hoch | hoch (aber Verkauf evtl. mit Verlust) |
Beurteilung (3 Punkte), z. B.: Als Notfallreserve eignet sich der ETF-Sparplan nicht. Die Reserve muss jederzeit ohne Verlust verfügbar sein; muss Svea nach einem Kurseinbruch verkaufen, verliert sie Geld. Dafür ist Tagesgeld richtig, das bis 100.000\ € durch die Einlagensicherung geschützt ist. Für die Altersvorsorge ist ein breit gestreuter Aktien-ETF dagegen gut geeignet: Svea legt das Geld über Jahrzehnte an, Kursschwankungen gleichen sich über so lange Zeiträume meist aus, die Streuung auf viele Unternehmen senkt das Risiko eines Totalverlusts, und durch den Zinseszinseffekt lohnt der frühe Start. Sinnvoll ist also: zuerst die 3.000\ € als Reserve auf dem Tagesgeldkonto, die monatlichen 50\ € in den ETF-Sparplan.
p) Sveas Ausbildungsbetrieb bietet eine betriebliche Altersvorsorge durch Entgeltumwandlung an. Nenne drei Gründe, warum Svea neben der gesetzlichen Rente betrieblich oder privat vorsorgen sollte. (3 Punkte)
Ges.: drei Gründe für betriebliche oder private Altersvorsorge
Je Grund 1 Punkt, z. B.:
- Rentenlücke: Die gesetzliche Rente ersetzt nur einen Teil des letzten Einkommens; der gewohnte Lebensstandard lässt sich damit allein nicht halten.
- Demografischer Wandel: Im Umlageverfahren finanzieren immer weniger Beschäftigte immer mehr Rentnerinnen und Rentner; das Rentenniveau wird eher sinken.
- Vorteile der Entgeltumwandlung: Steuern und Sozialabgaben auf den umgewandelten Betrag entfallen, und der Arbeitgeber gibt in der Regel einen Zuschuss von 15 Prozent dazu (ggf. mehr laut Tarifvertrag).
- Zinseszins: Wer früh beginnt, braucht für dasselbe Ziel deutlich kleinere Monatsbeträge.
q) Sveas Tante Wiebke und ihr Onkel Bodo lassen sich nach 15 Jahren Ehe scheiden; einen Ehevertrag haben sie nicht. Wiebke besaß bei der Heirat 10.000 €, heute 70.000 €; darin steckt eine Erbschaft von 20.000 €, die sie während der Ehe gemacht hat. Bodo besaß bei der Heirat 5.000 €, heute 25.000 €. Bestimme, wer wem welchen Ausgleich zahlen muss. (4 Punkte)
Geg.: Zugewinngemeinschaft ohne Ehevertrag; Wiebke: Anfangsvermögen 10.000\ €, Endvermögen 70.000\ €, Erbschaft während der Ehe 20.000\ €; Bodo: Anfangsvermögen 5.000\ €, Endvermögen 25.000\ €
Ges.: Ausgleichsforderung: wer zahlt wem wie viel?
\begin{aligned} &\text{(I)} && \text{Zugewinn} = \text{Endvermögen} - \text{Anfangsvermögen} \\ &\text{(II)} && \text{Ausgleich} = \dfrac{\text{Zugewinn}_\text{größer} - \text{Zugewinn}_\text{kleiner}}{2} \end{aligned}
Die Erbschaft zählt zum Anfangsvermögen und wird nicht geteilt (1 Punkt). Zugewinne nach I (2 Punkte):
\text{Zugewinn}_\text{Wiebke} = 70.000\ € - (10.000\ € + 20.000\ €) = 40.000\ €
\text{Zugewinn}_\text{Bodo} = 25.000\ € - 5.000\ € = 20.000\ €
Ausgleich nach II (1 Punkt):
\text{Ausgleich} = \frac{40.000\ € - 20.000\ €}{2} = \underline{\underline{10.000\ €}}
Wiebke hat den höheren Zugewinn und zahlt Bodo 10.000\ €. Danach haben beide während der Ehe je 30.000\ € hinzugewonnen. Wer die Erbschaft fälschlich mitteilt, kommt auf 20.000\ € Ausgleich.
Links und weitere Informationen
Lehrartikel zum Thema: Private Finanzen im Berufsstart: Kredit, Geldanlage, private Versicherungen und Mietvertrag
zu Krediten, Versicherungen und Geldanlage: Verbraucherzentrale: Geld und Versicherungen
zum Mietrecht: Bundesministerium der Justiz: Mietrecht
Hinweis zur Nachnutzung als Open Educational Resource (OER)
Dieser Artikel und seine Texte, Bilder, Grafiken, Code und sonstiger Inhalt sind - sofern nicht anders angegeben - lizenziert unter CC BY 4.0. Nennung gemäß TULLU-Regel bitte wie folgt: “Übungsaufgaben zu privaten Finanzen: Kredit, Geldanlage, private Versicherungen und Mietvertrag” von oer-informatik.de (H. Stein), Lizenz: CC BY 4.0. Der Artikel wurde unter https://oer-informatik.de/private-finanzen-uebungsaufgaben veröffentlicht, die Quelltexte sind in weiterverarbeitbarer Form verfügbar im Repository unter https://gitlab.com/oer-informatik/elektrotechnik/wiso. Erstellt mit KI-Assistenz; von mir umfassend redaktionell überarbeitet, geprüft und freigegeben. Stand: 13.11.2026.
[Kommentare zum Artikel lesen, schreiben] / [Artikel teilen] / [gitlab-Issue zum Artikel schreiben]