Übungsaufgaben zum Betriebsabrechnungsbogen
https://bildung.social/@oerinformatik/
https://oer-informatik.de/betriebsabrechnungsbogen-uebungsaufgaben
Betriebsabrechnungsbogen, BAB, Einzelkosten, Gemeinkosten, Verteilungsschlüssel, Zuschlagssatz, Stundenverrechnungssatz, Übungsaufgaben, Prüfungsvorbereitung
tl/dr; (Bearbeitungszeit insgesamt 69 min, mehrere Aufgaben): Zwei Übungsaufgaben zur Kostenstellenrechnung: Für die Radmontage eines Fahrradhändlers vervollständigst Du den Betriebsabrechnungsbogen, berechnest die Zuschlagssätze, kalkulierst die Selbstkosten eines Lastenrads nach Maß und prüfst eine Aussage zur Deckung der Gemeinkosten. Für einen IT-Dienstleister von Schulen findest Du falsche Verteilungsschlüssel in einem BAB-Entwurf, korrigierst ihn, legst die Verwaltung nach Zeiterfassung um, rechnest von einem Ziel-Stundensatz auf die nötigen Stunden zurück, grenzt Einzel- und Gemeinkosten eines Auftrags ab und vergleichst, wie eine Einsparung genutzt werden kann. Alle Lösungen sind ausgeblendet und mit Punkteverteilung versehen [AI-Assisted]. (Zuletzt geändert am 28.10.2026)
Diese Übungsaufgaben gehören zum Artikel Kosten verteilen: Einzel- und Gemeinkosten, Kostenstellen und Betriebsabrechnungsbogen.
Hinweise zur Bearbeitung: Als IKS oder IKD musst Du zur Teil-2-Prüfung Aufgaben auf Kernkompetenz-Ebene lösen können, das sind Aufgabe 2.1 und Aufgabe 2.2. Rechne Beträge auf volle Euro bzw. Cent und Prozentsätze auf zwei Nachkommastellen genau und gib den Rechenweg an. Ergebnisse aus vorherigen Teilaufgaben darfst Du weiterverwenden; Folgefehler werden in den Beispiellösungen berücksichtigt.
Du möchtest eigene Aufgaben zum Üben von einem KI-Sprachmodell generieren lassen?
Kopiere den Text in ein KI-Sprachmodell Deiner Wahl und passe Kompetenzstufe, Anzahl, Bearbeitungszeit und Szenario bei Bedarf an. Wie die Aufgaben aufgebaut sind, beschreibt der Artikel Wie sind die Aufgaben aufgebaut?. Prüfe die Ergebnisse mit dem Lehrartikel: KI-Sprachmodelle machen Fehler.
Erstelle neue Übungsaufgaben zum Thema „Betriebsabrechnungsbogen“.

Bauplan: Halte Dich an Aufbau, Kompetenzstufen, Operatoren,
Anforderungsbereiche, Punkte und Zeitschätzung, die im Artikel
https://oer-informatik.de/aufgaben-aufbau beschrieben sind.

Fachliche Grundlage:
- https://oer-informatik.de/betriebsabrechnungsbogen
- Stilbeispiel: https://oer-informatik.de/betriebsabrechnungsbogen-uebungsaufgaben

Die Aufgaben sollen Inhalte zu diesen Schlagwörtern abdecken:
- Betriebsabrechnungsbogen
- BAB
- Einzelkosten
- Gemeinkosten
- Verteilungsschlüssel
- Zuschlagssatz
- Stundenverrechnungssatz

Kompetenzstufe: Kernkompetenz (alternativ: Basiskompetenz, Profilkompetenz, Expertise)
Anzahl: 1 Aufgabe mit Teilaufgaben
Bearbeitungszeit in Minuten ca.: <5 bis 30 min>
Szenario: eines der Szenarien aus dem Bauplan

Vorgehen:
1. Lies zuerst die verlinkten Artikel. Kannst Du keine Webseiten
   abrufen, sag mir das, statt zu raten.
2. Steht bei einer Angabe noch ein Platzhalter in <…>, frag mich
   zuerst danach. Richte Punkte und Zahl der Teilaufgaben nach der
   Bearbeitungszeit (ca. 0,9 min je Punkt).
3. Gib je Aufgabe Titel mit Kompetenzstufe, Ausgangssituation und
   Teilaufgaben mit Operator und Punktzahl aus, dazu die geschätzte
   Bearbeitungszeit.
4. Gib die Beispiellösungen mit Punkteverteilung erst aus, wenn ich
   danach frage.
Aufgabe 2.1: Der BAB der Radmontage (Kernkompetenz)
(ca. 38 min Bearbeitungszeit)
Die CSB-Rad GmbH in Bielefeld verkauft nicht nur Fahrräder und Komponenten im Onlineshop, sondern montiert auch Lasten- und Individualräder nach Kundenwunsch. Rahmen nach Maß kommen von der Rahmenwerk OWL GmbH, die übrigen Komponenten aus dem eigenen Lager; Montage und Qualitätsprüfung finden in der Werkstatt in Bielefeld-Sennestadt statt. Für diesen Montagebereich führt Natalia Wróbel aus der Buchhaltung seit 2026 einen eigenen Betriebsabrechnungsbogen. Du unterstützt sie dabei.
a) Zur Einarbeitung klärst Du die Grundbegriffe.
aa) Erläutere den Begriff Einzelkosten und gib ein Beispiel aus der Montage eines Lastenrads an. (3 Punkte)
Einzelkosten sind Kosten, die einem Kostenträger (hier dem einzelnen Lastenrad bzw. Kundenauftrag) direkt und belegbar zugerechnet werden können, weil feststeht, wie viel davon für ihn angefallen ist (2 Punkte). Beispiel (1 Punkt): der für diese Kundin gefertigte Rahmen der Rahmenwerk OWL GmbH, die eingebauten Komponenten (Motor, Akku, Bremsen) oder die für dieses Rad erfassten Montagestunden.
ab) Definiere den Begriff Gemeinkosten. (2 Punkte)
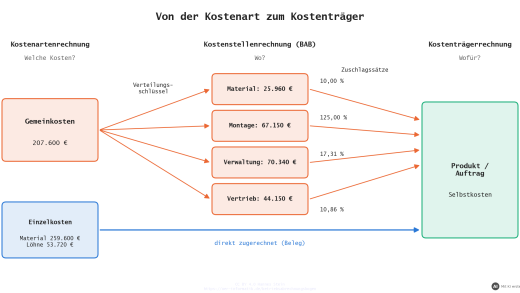
Gemeinkosten sind Kosten, die für mehrere oder alle Kostenträger gemeinsam anfallen und dem einzelnen Kostenträger nicht direkt zugerechnet werden können (1 Punkt). Sie werden über Verteilungsschlüssel auf Kostenstellen und über Zuschlagssätze auf die Kostenträger verteilt (1 Punkt).
ac) Nenne zwei weitere Einzelkostenpositionen, die bei der Montage eines Lastenrads nach Maß anfallen können. (2 Punkte)
Je 1 Punkt, z. B.: Rahmen nach Maß (Fremdbezug), Laufräder und Reifen, Antrieb (Motor, Akku, Display), Bremsen, Transportbox, gleichschließende Schlösser, Fertigungslöhne für die erfassten Montagestunden, Lasergravur für diesen Rahmen. (Das in aa) genannte Beispiel zählt nicht doppelt.)
ad) Beschreibe den Zweck des Betriebsabrechnungsbogens. (4 Punkte)
Je Aspekt 2 Punkte:
- Der BAB verteilt die Gemeinkosten einer Periode möglichst verursachungsgerecht auf die Kostenstellen (Material, Montage, Verwaltung, Vertrieb). So wird sichtbar, wo welche Kosten entstehen, und die Kostenstellen lassen sich kontrollieren und mit Vorjahr oder Plan vergleichen.
- Er dient der Ermittlung der Gemeinkostenzuschlagssätze (bzw. Verrechnungssätze) je Kostenstelle, mit denen die Gemeinkosten in der Kalkulation auf die einzelnen Räder und Aufträge verrechnet werden.
b) Natalia hat den BAB für 2026 begonnen (Beträge in €):
| Gemeinkostenart | Betrag | Verteilungsgrundlage | Material | Montage | Verwaltung | Vertrieb |
|---|---|---|---|---|---|---|
| Hilfslöhne und Gehälter | 150.000 | Lohn- und Gehaltsliste | 18.000 | 42.000 | 54.000 | 36.000 |
| Sozialabgaben | 30.000 | Lohn- und Gehaltsliste | 3.600 | 8.400 | 10.800 | 7.200 |
| Miete | 48.000 | Fläche | ||||
| Energie | 16.000 | Zählerstände | 2.000 | 10.000 | 2.000 | 2.000 |
| kalkulatorische Abschreibungen | 24.000 | Anlagewerte | ||||
| Sonstige Kosten | 20.000 | Beschäftigte | ||||
| Summe | 288.000 |
| Verteilungsgrundlage | Material | Montage | Verwaltung | Vertrieb |
|---|---|---|---|---|
| Fläche in m² | 300 | 600 | 150 | 150 |
| Anlagewerte in € | 40.000 | 120.000 | 20.000 | 60.000 |
| Beschäftigte | 2 | 5 | 2 | 1 |
Vervollständige den BAB und bilde je Kostenstelle die Summe der Gemeinkosten. (10 Punkte)
Je verteiltem Feld 0,5 Punkte (12 Felder = 6 Punkte), je Summe 1 Punkt (4 Punkte).
Nebenrechnungen:
- Miete: 48.000 € / 1.200 m² = 40 €/m²
- Abschreibungen: 24.000 € / 240.000 € = 0,10 (10 % der Anlagewerte)
- Sonstige Kosten: 20.000 € / 10 Beschäftigte = 2.000 € je Person
| Gemeinkostenart | Betrag | Verteilungsgrundlage | Material | Montage | Verwaltung | Vertrieb |
|---|---|---|---|---|---|---|
| Hilfslöhne und Gehälter | 150.000 | Lohn- und Gehaltsliste | 18.000 | 42.000 | 54.000 | 36.000 |
| Sozialabgaben | 30.000 | Lohn- und Gehaltsliste | 3.600 | 8.400 | 10.800 | 7.200 |
| Miete | 48.000 | Fläche | 12.000 | 24.000 | 6.000 | 6.000 |
| Energie | 16.000 | Zählerstände | 2.000 | 10.000 | 2.000 | 2.000 |
| kalkulatorische Abschreibungen | 24.000 | Anlagewerte | 4.000 | 12.000 | 2.000 | 6.000 |
| Sonstige Kosten | 20.000 | Beschäftigte | 4.000 | 10.000 | 4.000 | 2.000 |
| Summe | 288.000 | 43.600 | 106.400 | 78.800 | 59.200 |
Kontrolle: 43.600 + 106.400 + 78.800 + 59.200 = 288.000 €.
c) 2026 fielen im Montagebereich 436.000 € Fertigungsmaterial und 112.000 € Fertigungslöhne an. Verwaltungs- und Vertriebsgemeinkosten werden auf die Herstellkosten bezogen. Berechne die Herstellkosten und die Zuschlagssätze aller vier Kostenstellen. Runde auf zwei Nachkommastellen. (8 Punkte)
Geg.: Fertigungsmaterial FM = 436.000 €, Fertigungslöhne FL = 112.000 €, Gemeinkosten laut b)
Ges.: Herstellkosten HK, Zuschlagssätze
Herstellkosten (2 Punkte):
HK = 436.000\,€ + 43.600\,€ + 112.000\,€ + 106.400\,€ = \underline{\underline{698.000\,€}}
Zuschlagssätze (je 1,5 Punkte):
\begin{aligned} \text{MGK-Satz} &= \frac{43.600\,€}{436.000\,€} \cdot 100\,\% = \underline{\underline{10{,}00\,\%}}\\ \text{FGK-Satz} &= \frac{106.400\,€}{112.000\,€} \cdot 100\,\% = \underline{\underline{95{,}00\,\%}}\\ \text{VwGK-Satz} &= \frac{78.800\,€}{698.000\,€} \cdot 100\,\% \approx \underline{\underline{11{,}29\,\%}}\\ \text{VtGK-Satz} &= \frac{59.200\,€}{698.000\,€} \cdot 100\,\% \approx \underline{\underline{8{,}48\,\%}} \end{aligned}
Achtung: Die Gemeinkosten stehen im Zähler. Wer umgekehrt rechnet (z. B. 112.000 / 106.400), erhält keinen Zuschlagssatz.
d) Chiamaka Okafor-Schmidt bestellt ein Lastenrad nach Maß. Für ihr Rad fallen 1.850,00 € Fertigungsmaterial an; die Montage dauert 6 Stunden zu einem Fertigungslohn von 24,00 € je Stunde.
da) Berechne die Selbstkosten des Lastenrads mit den Zuschlagssätzen aus c). (5 Punkte)
| Schema | Rechnung | Betrag |
|---|---|---|
| Fertigungsmaterial | 1.850,00 € | |
| + Materialgemeinkosten | 10,00 % von 1.850,00 € | 185,00 € (0,5 Punkte) |
| + Fertigungslöhne | 6 h · 24,00 €/h | 144,00 € (0,5 Punkte) |
| + Fertigungsgemeinkosten | 95,00 % von 144,00 € | 136,80 € (1 Punkt) |
| = Herstellkosten | 2.315,80 € (1 Punkt) | |
| + Verwaltungsgemeinkosten | 11,29 % von 2.315,80 € | 261,45 € (0,5 Punkte) |
| + Vertriebsgemeinkosten | 8,48 % von 2.315,80 € | 196,38 € (0,5 Punkte) |
| = Selbstkosten | 2.773,63 € (1 Punkt) |
db) CSB-Rad verkauft Räder dieser Bauart für 3.490,00 € netto; Chiamaka zahlt sofort im Shop, Rabatt und Skonto gibt es nicht. Ermittle den Gewinn in Euro und in Prozent der Selbstkosten. (3 Punkte)
Geg.: Barverkaufspreis 3.490,00 € (ohne Skonto und Rabatt), Selbstkosten 2.773,63 €
Ges.: Gewinn G in € und in %
\begin{aligned} G &= 3.490{,}00\,€ - 2.773{,}63\,€ = \underline{\underline{716{,}37\,€}} \quad \text{(2 Punkte)}\\ \frac{716{,}37\,€}{2.773{,}63\,€} \cdot 100\,\% &\approx \underline{\underline{25{,}83\,\%}} \quad \text{(1 Punkt)} \end{aligned}
Die Umsatzsteuer spielt für den Gewinn keine Rolle; gerechnet wird mit dem Nettopreis.
e) In der Vorkalkulation für 2026 hatte CSB-Rad die Montage mit einem Normalzuschlagssatz von 92 % auf die Fertigungslöhne kalkuliert. Bastian Ludwig sagt nach Abschluss des BAB: „Wir haben in der Montage mehr Gemeinkosten in die Preise eingerechnet, als tatsächlich angefallen sind. 2027 können wir die Montagepauschale senken.“ Prüfe die Aussage rechnerisch, gib den Unterschied in Euro und bezogen auf die verrechneten Gemeinkosten in Prozent an und beurteile Bastians Vorschlag. (5 Punkte)
Geg.: Fertigungslöhne 112.000 €, Normalzuschlag 92 %, angefallene Gemeinkosten Montage 106.400 € (aus b)
Ges.: Vergleich verrechnet – angefallen in € und %, Bewertung der Aussage
\begin{aligned} \text{verrechnet (Normal)} &= 112.000\,€ \cdot 92\,\% = 103.040\,€ \quad \text{(1 Punkt)}\\ \text{Differenz} &= 103.040\,€ - 106.400\,€ = \underline{\underline{-3.360\,€}} \quad \text{(1 Punkt)}\\ \frac{-3.360\,€}{103.040\,€} \cdot 100\,\% &\approx \underline{\underline{-3{,}26\,\%}} \quad \text{(1 Punkt)} \end{aligned}
Bewertung (2 Punkte): Bastians Aussage stimmt nicht. Verrechnet wurden 3.360 € weniger, als angefallen sind; es liegt eine Unterdeckung vor, keine Überdeckung. Die Montagepauschale zu senken würde die Lücke vergrößern. Der Ist-Zuschlag lag bei 95 % (siehe c); für 2027 sollte der Normalzuschlag eher auf diesen Wert angehoben oder die Gemeinkosten der Montage gesenkt werden.
Aufgabe 2.2: Kostenstellen und Stundensätze der Schul-IT OWL (Kernkompetenz)
(ca. 31 min Bearbeitungszeit)
Die Schul-IT OWL GmbH betreut das Netz und die Endgeräte des Ratz und Rübe Berufskollegs und weiterer Schulen in Bielefeld. Sie rechnet mit vier Kostenstellen: Service-Desk (Hotline und Tickets), Vor-Ort-Service (Technikerinnen und Techniker in den Schulen), Netz und Server sowie Verwaltung. Weil die Schulträger für 2027 feste Stundensätze verlangen, sollen in die Kostenstellen auch die Personalkosten einfließen. Svenja Krämer hat dazu einen ersten BAB-Entwurf bekommen, der noch Fehler enthält. Du gehst ihn mit ihr durch.
Entwurf des BAB 2026 (Beträge in €):
| Kostenart | Betrag | Verteilung im Entwurf | Service-Desk | Vor-Ort-Service | Netz und Server | Verwaltung |
|---|---|---|---|---|---|---|
| Gehälter | 694.000 | Gehaltsliste | 148.000 | 296.000 | 152.000 | 98.000 |
| Arbeitgeberanteile zur Sozialversicherung | (noch offen) | |||||
| Miete und Nebenkosten | 54.000 | Beschäftigte | 10.800 | 21.600 | 10.800 | 10.800 |
| Dienstwagen (Leasing, Kraftstoff, Versicherung) | 31.500 | gleichmäßig auf alle Stellen | 7.875 | 7.875 | 7.875 | 7.875 |
| kalkulatorische Abschreibungen | 26.000 | Anlagenkartei | 3.200 | 6.400 | 14.800 | 1.600 |
| Sonstige Kosten | 26.730 | direkt laut Belegen | 6.260 | 10.270 | 5.390 | 4.810 |
| Angaben je Kostenstelle | Service-Desk | Vor-Ort-Service | Netz und Server | Verwaltung |
|---|---|---|---|---|
| Beschäftigte | 2 | 4 | 2 | 2 |
| Bürofläche in m² | 60 | 90 | 75 | 75 |
| gefahrene km laut Fahrtenbuch | 0 | 40.500 | 4.500 | 0 |
a) Zwei Zeilen des Entwurfs sind zwar rechnerisch richtig, aber mit einem ungeeigneten Schlüssel verteilt. Finde beide Zeilen, begründe jeweils, warum der Schlüssel nicht verursachungsgerecht ist, und schlage einen besseren aus den Angaben vor. (4 Punkte)
Je Zeile 2 Punkte (Fehler mit Begründung 1 Punkt, besserer Schlüssel 1 Punkt):
- Miete und Nebenkosten nach Beschäftigten: Die Miete richtet sich nach der Fläche, nicht nach der Kopfzahl. Der Vor-Ort-Service hat doppelt so viele Beschäftigte wie Netz und Server, belegt aber kaum mehr Bürofläche, weil seine Leute meist in den Schulen unterwegs sind. Besser: Bürofläche in m².
- Dienstwagen gleichmäßig verteilt: Service-Desk und Verwaltung fahren gar nicht, tragen im Entwurf aber je ein Viertel der Fahrzeugkosten. Die Kosten entstehen durch die Fahrten zu den Schulen. Besser: gefahrene km laut Fahrtenbuch.
b) Erstelle den korrigierten BAB: Setze die Arbeitgeberanteile pauschal mit 20,5 % der Gehälter an, verteile Miete und Dienstwagen mit Deinen Schlüsseln aus a) neu und bilde die Summe je Kostenstelle. Übernimm die übrigen Zeilen aus dem Entwurf. (8 Punkte)
Bewertung: Arbeitgeberanteile 2 Punkte, Miete 2 Punkte, Dienstwagen 2 Punkte, Summen 2 Punkte (je Summe 0,5 Punkte).
Nebenrechnungen:
- Arbeitgeberanteile: 694.000 € · 0,205 = 142.270 €; je Stelle 20,5 % der Gehälter (z. B. 148.000 € · 0,205 = 30.340 €)
- Miete: 54.000 € / 300 m² = 180 €/m²
- Dienstwagen: 31.500 € / 45.000 km = 0,70 €/km
| Kostenart | Betrag | Schlüssel | Service-Desk | Vor-Ort-Service | Netz und Server | Verwaltung |
|---|---|---|---|---|---|---|
| Gehälter | 694.000 | Gehaltsliste | 148.000 | 296.000 | 152.000 | 98.000 |
| Arbeitgeberanteile zur Sozialversicherung | 142.270 | 20,5 % der Gehälter | 30.340 | 60.680 | 31.160 | 20.090 |
| Miete und Nebenkosten | 54.000 | Bürofläche | 10.800 | 16.200 | 13.500 | 13.500 |
| Dienstwagen | 31.500 | gefahrene km | 0 | 28.350 | 3.150 | 0 |
| kalkulatorische Abschreibungen | 26.000 | Anlagenkartei | 3.200 | 6.400 | 14.800 | 1.600 |
| Sonstige Kosten | 26.730 | direkt laut Belegen | 6.260 | 10.270 | 5.390 | 4.810 |
| Summe | 974.500 | 198.600 | 417.900 | 220.000 | 138.000 |
Kontrolle: 198.600 + 417.900 + 220.000 + 138.000 = 974.500 €. Die Gesamtsumme ändert sich durch die Korrektur nicht, nur die Verteilung: Der Vor-Ort-Service trägt jetzt deutlich mehr, Service-Desk und Verwaltung weniger.
c) Die Verwaltung arbeitet den anderen drei Kostenstellen zu. Laut Zeiterfassung hat sie 2026 für den Service-Desk 360 Stunden, für den Vor-Ort-Service 540 Stunden und für Netz und Server 300 Stunden aufgewendet. Lege die Verwaltungskosten nach diesen Stunden um und gib die Kosten der drei Stellen nach der Umlage an. Erkläre in einem Satz, warum dieser Schlüssel besser ist als die Kopfzahl. (4 Punkte)
138.000 € / 1.200 h = 115 € je Verwaltungsstunde (1 Punkt)
| Service-Desk | Vor-Ort-Service | Netz und Server | |
|---|---|---|---|
| Kosten laut BAB | 198.600 € | 417.900 € | 220.000 € |
| + Umlage Verwaltung | 41.400 € | 62.100 € | 34.500 € |
| = Kosten nach Umlage | 240.000 € | 480.000 € | 254.500 € |
(Umlagebeträge und Summen 2 Punkte)
Begründung (1 Punkt): Die Zeiterfassung misst, wie viel Arbeit der Verwaltung jede Stelle tatsächlich auslöst; die Kopfzahl unterstellt dagegen, dass jede beschäftigte Person gleich viel Verwaltungsaufwand verursacht.
d) Die Geschäftsführung möchte den Schulträgern für den Vor-Ort-Service höchstens 100 € je Stunde anbieten, und dieser Satz soll die Kosten der Stelle nach Umlage gerade decken.
da) Berechne, wie viele verrechenbare Stunden der Vor-Ort-Service dafür im Jahr erreichen muss und wie viele das je Fachkraft sind. (2 Punkte)
\begin{aligned} \text{nötige Stunden} &= \frac{480.000\,€}{100\,€/\text{h}} = \underline{\underline{4.800\,\text{h}}} \quad \text{(1 Punkt)}\\ \text{je Fachkraft} &= \frac{4.800\,\text{h}}{4} = \underline{\underline{1.200\,\text{h}}} \quad \text{(1 Punkt)} \end{aligned}
db) Laut Zeiterfassung kommen die vier Fachkräfte nur auf je 1.050 verrechenbare Stunden, weil Fahrzeiten zwischen den Schulen nicht abgerechnet werden können. Ermittle den Stundensatz, der sich damit tatsächlich ergibt, und die Kostenlücke im Jahr, wenn trotzdem nur 100 €/h berechnet werden. (3 Punkte)
\begin{aligned} \text{Stunden} &= 4 \cdot 1.050\,\text{h} = 4.200\,\text{h}\\ \text{Stundensatz} &= \frac{480.000\,€}{4.200\,\text{h}} \approx \underline{\underline{114{,}29\,€/\text{h}}} \quad \text{(1 Punkt)}\\ \text{Erlös bei 100 €/h} &= 4.200\,\text{h} \cdot 100\,€/\text{h} = 420.000\,€ \quad \text{(1 Punkt)}\\ \text{Kostenlücke} &= 480.000\,€ - 420.000\,€ = \underline{\underline{60.000\,€}} \quad \text{(1 Punkt)} \end{aligned}
dc) Schlage zwei Maßnahmen vor, mit denen der Vor-Ort-Service die Vorgabe von 100 €/h erreichen könnte, und ordne jeweils zu, ob sie am Zähler (Kosten) oder am Nenner (verrechenbare Stunden) des Stundensatzes ansetzt. (2 Punkte)
Je Maßnahme mit Zuordnung 1 Punkt, z. B.:
- Einsätze nach Stadtteilen zu Touren bündeln, damit weniger Fahrzeit anfällt (Nenner: mehr verrechenbare Stunden).
- Mehr Störungen per Fernwartung lösen, sodass Fahrten ganz entfallen (Nenner, zusätzlich sinken die Dienstwagenkosten im Zähler).
- Fahrzeiten oder eine Anfahrtspauschale vertraglich mit abrechnen (Nenner bzw. zusätzliche Erlöse).
- Fixe Kosten der Stelle senken, z. B. kleinere Bürofläche oder günstigere Fahrzeuge (Zähler).
e) Für das Barcamp am RRB richtet die Schul-IT ein Gäste-WLAN ein. Ordne die folgenden Kosten als Einzel- oder Gemeinkosten dieses Auftrags ein und begründe Deine Einordnung der Büromiete. (5 Punkte)
| Kosten | Einzel- oder Gemeinkosten? |
|---|---|
| sechs zusätzliche Access Points, die beim RRB verbleiben | |
| Jahreslizenz des Ticketsystems für alle Schulen | |
| 14 Arbeitsstunden der Technikerin, im Auftrag erfasst | |
| Büromiete der Schul-IT | |
| Firewall-Schulung für Svenja Krämer | |
| Gehalt der Buchhaltung |
Je Zuordnung 0,5 Punkte (3 Punkte):
| Kosten | Einzel- oder Gemeinkosten? |
|---|---|
| sechs zusätzliche Access Points, die beim RRB verbleiben | Einzelkosten |
| Jahreslizenz des Ticketsystems für alle Schulen | Gemeinkosten |
| 14 Arbeitsstunden der Technikerin, im Auftrag erfasst | Einzelkosten |
| Büromiete der Schul-IT | Gemeinkosten |
| Firewall-Schulung für Svenja Krämer | Gemeinkosten |
| Gehalt der Buchhaltung | Gemeinkosten |
Begründung Miete (2 Punkte): Die Büros werden für alle Schulen und Aufträge gemeinsam genutzt, und die Miete fällt in gleicher Höhe an, ob das Gäste-WLAN eingerichtet wird oder nicht. Welcher Teil davon auf diesen Auftrag entfällt, lässt sich nicht messen. Sie gelangt deshalb über den BAB in die Kostenstellen und von dort über den Stundensatz anteilig in den Auftrag.
f) Ab 2027 teilen sich die Fachkräfte des Vor-Ort-Service ihre Schreibtische (Desk-Sharing). Dadurch sinken die Kosten dieser Stelle nach Umlage um 18.000 € im Jahr.
fa) Berechne den neuen Stundensatz bei weiterhin 4.200 verrechenbaren Stunden. (1 Punkt)
\frac{480.000\,€ - 18.000\,€}{4.200\,\text{h}} = \frac{462.000\,€}{4.200\,\text{h}} = \underline{\underline{110{,}00\,€/\text{h}}}
fb) Svenja möchte die Einsparung an die Schulträger weitergeben, die Geschäftsführung möchte die Preise halten. Vergleiche beide Wege: Was bewirken sie jeweils für den Gewinn, für das Eigenkapital der GmbH und für die Stellung gegenüber anderen Dienstleistern? (5 Punkte)
- Preise halten (Geschäftsführung): Die Erlöse bleiben gleich, die Kosten sinken, also steigt der Gewinn unter sonst gleichen Bedingungen um bis zu 18.000 € im Jahr (1 Punkt). Bleibt dieser Gewinn in der GmbH (Gewinnrücklage), wächst das Eigenkapital; das verbessert die Eigenkapitalquote und erleichtert spätere Investitionen, z. B. in Fahrzeuge oder Messtechnik (1 Punkt).
- Einsparung weitergeben (Svenja): Der Stundensatz kann ohne zusätzlichen Verlust sinken; Gewinn und Eigenkapital ändern sich gegenüber heute nicht (1 Punkt). Dafür wird das Angebot für die Schulträger günstiger, was bei Ausschreibungen gegen andere Dienstleister hilft und den Rahmenvertrag sichert (1 Punkt).
- Abwägung (1 Punkt): Solange der Vor-Ort-Service die 100 €/h aus d) noch nicht erreicht (110 €/h > 100 €/h), deckt auch die Einsparung die Kostenlücke nicht. Sinnvoll ist daher, die Einsparung zunächst zu behalten oder nur teilweise weiterzugeben und parallel die verrechenbaren Stunden zu erhöhen. Eine andere begründete Entscheidung ist ebenfalls richtig.
Links und weitere Informationen
zum Artikel: Kosten verteilen: Einzel- und Gemeinkosten, Kostenstellen und Betriebsabrechnungsbogen
verwandte Übungen: Übungsaufgaben zur Kalkulation, Übungsaufgaben zur Kostenrechnung und zum Break-even
Hinweis zur Nachnutzung als Open Educational Resource (OER)
Dieser Artikel und seine Texte, Bilder, Grafiken, Code und sonstiger Inhalt sind - sofern nicht anders angegeben - lizenziert unter CC BY 4.0. Nennung gemäß TULLU-Regel bitte wie folgt: “Übungsaufgaben zum Betriebsabrechnungsbogen” von oer-informatik.de (H. Stein), Lizenz: CC BY 4.0. Der Artikel wurde unter https://oer-informatik.de/betriebsabrechnungsbogen-uebungsaufgaben veröffentlicht, die Quelltexte sind in weiterverarbeitbarer Form verfügbar im Repository unter https://gitlab.com/oer-informatik/betriebswirtschaft/kosten-wirtschaftlichkeit. Erstellt mit KI-Assistenz; von mir umfassend redaktionell überarbeitet, geprüft und freigegeben. Stand: 28.10.2026.
[Kommentare zum Artikel lesen, schreiben] / [Artikel teilen] / [gitlab-Issue zum Artikel schreiben]