Übungsaufgaben zu Bilanz, GuV, Abschreibung und Kennzahlen
https://bildung.social/@oerinformatik/
https://oer-informatik.de/bilanz-abschreibung-uebungsaufgaben
Bilanz, Gewinn- und Verlustrechnung, Abschreibung, Anschaffungskosten, Buchungssatz, Bilanzveränderung, Verschuldungsgrad, Liquidität, Anlagendeckungsgrad, Eigenkapitalrentabilität, Übungsaufgaben, Prüfungsvorbereitung
tl/dr; (Bearbeitungszeit insgesamt 69 min, mehrere Aufgaben): Drei Übungsaufgaben zum Jahresabschluss: einen fehlerhaften Bilanzentwurf korrigieren, Kreditauflagen prüfen und eine Investition fristengerecht finanzieren, die Anschaffung eines Firmenfahrzeugs von den Anschaffungskosten über die Buchungssätze bis zur Abschreibungstabelle durchrechnen sowie Bilanzveränderungen in beide Richtungen, Umsatzsteuerzahllast, GuV-Abschluss und Verschuldungsgrenze untersuchen. Alle Lösungen sind ausgeblendet und mit Punkteverteilung versehen [AI-Assisted]. (Zuletzt geändert am 28.10.2026)
Diese Übungsaufgaben gehören zum Artikel Bilanz, GuV, Abschreibung und Kennzahlen.
Hinweise zur Bearbeitung: Von IKD wird erwartet, dass ihnen Aufgaben auf Profilkompetenz-Ebene (Aufgabe 3.1, Aufgabe 3.2 und Aufgabe 3.3) keine Probleme bereiten. Gib bei allen Rechnungen den Rechenweg an. Wenn nichts anderes gesagt ist, rechnest Du ohne Umsatzsteuer und rundest Geldbeträge auf Cent, Prozentwerte auf zwei Nachkommastellen. Schreib Deine Lösung zuerst vollständig auf, bevor Du die Beispiellösung aufklappst.
Du möchtest eigene Aufgaben zum Üben von einem KI-Sprachmodell generieren lassen?
Kopiere den Text in ein KI-Sprachmodell Deiner Wahl und passe Kompetenzstufe, Anzahl, Bearbeitungszeit und Szenario bei Bedarf an. Wie die Aufgaben aufgebaut sind, beschreibt der Artikel Wie sind die Aufgaben aufgebaut?. Prüfe die Ergebnisse mit dem Lehrartikel: KI-Sprachmodelle machen Fehler.
Erstelle neue Übungsaufgaben zum Thema „Bilanz, GuV, Abschreibung und
Kennzahlen“.

Bauplan: Halte Dich an Aufbau, Kompetenzstufen, Operatoren,
Anforderungsbereiche, Punkte und Zeitschätzung, die im Artikel
https://oer-informatik.de/aufgaben-aufbau beschrieben sind.

Fachliche Grundlage:
- https://oer-informatik.de/bilanz-abschreibung
- https://oer-informatik.de/finanzierung-leasing
- Stilbeispiel: https://oer-informatik.de/bilanz-abschreibung-uebungsaufgaben

Die Aufgaben sollen Inhalte zu diesen Schlagwörtern abdecken:
- Bilanz
- Gewinn- und Verlustrechnung
- Abschreibung
- Anschaffungskosten
- Buchungssatz
- Bilanzveränderung
- Verschuldungsgrad
- Liquidität
- Anlagendeckungsgrad
- Eigenkapitalrentabilität

Kompetenzstufe: Profilkompetenz (alternativ: Basiskompetenz, Kernkompetenz, Expertise)
Anzahl: 1 Aufgabe mit Teilaufgaben
Bearbeitungszeit in Minuten ca.: <5 bis 30 min>
Szenario: eines der Szenarien aus dem Bauplan

Vorgehen:
1. Lies zuerst die verlinkten Artikel. Kannst Du keine Webseiten
   abrufen, sag mir das, statt zu raten.
2. Steht bei einer Angabe noch ein Platzhalter in <…>, frag mich
   zuerst danach. Richte Punkte und Zahl der Teilaufgaben nach der
   Bearbeitungszeit (ca. 0,9 min je Punkt).
3. Gib je Aufgabe Titel mit Kompetenzstufe, Ausgangssituation und
   Teilaufgaben mit Operator und Punktzahl aus, dazu die geschätzte
   Bearbeitungszeit.
4. Gib die Beispiellösungen mit Punkteverteilung erst aus, wenn ich
   danach frage.
Aufgabe 3.1: Bilanzentwurf prüfen und den Showroom der CSB-Rad GmbH finanzieren (Profilkompetenz)
(ca. 24 min Bearbeitungszeit)
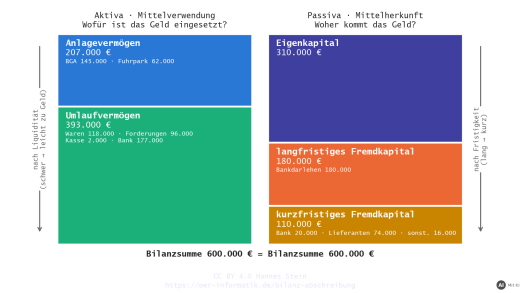
Die CSB-Rad GmbH in Bielefeld verkauft Fahrräder und Komponenten über ihren Onlineshop und lässt Individualrahmen fertigen. Geschäftsführerin Sophie Bertram möchte Anfang 2027 einen Showroom einrichten; Ausbau und Einrichtung kosten 170 TEUR und werden Anlagevermögen. Natalia Wróbel aus Buchhaltung und Controlling bereitet dafür ein Gespräch mit der Hausbank, der Sparrenberg Bank eG, vor. Dein Mit-Azubi Jonas hat aus den Kontensalden einen ersten Bilanzentwurf zum 31.12.2026 erstellt (alle Angaben in Tausend EUR, TEUR):
| Aktiva | TEUR | Passiva | TEUR |
|---|---|---|---|
| Anlagevermögen | Eigenkapital | 1.186 | |
| Gebäude Lager und Werkstatt Sennestadt | 690 | langfristiges Fremdkapital | |
| Werkstatteinrichtung und Montageplätze | 148 | Darlehen Sparrenberg Bank eG | 540 |
| Lieferfahrzeuge | 52 | kurzfristiges Fremdkapital | |
| Betriebs- und Geschäftsausstattung | 96 | Verbindlichkeiten aus Lieferungen und Leistungen | 286 |
| Umlaufvermögen | |||
| Software-Lizenzen Onlineshop (unbefristet erworben) | 64 | ||
| Waren | 436 | ||
| Forderungen aus Lieferungen und Leistungen | 260 | ||
| Umsatzsteuer-Zahllast Dezember | 22 | ||
| Bankguthaben | 238 | ||
| Kasse | 6 | ||
| Summe | 2.012 | Summe | 2.012 |
Jonas hat das Eigenkapital als Differenz eingesetzt. Aus dem Kreditvertrag weißt Du: Das Darlehen wird jährlich mit 60 TEUR getilgt, die nächste Rate ist im März 2027 fällig. Die Umsatzsteuer-Zahllast für Dezember überweist die CSB-Rad GmbH im Januar an das Finanzamt.
a) Im Entwurf stecken drei Zuordnungsfehler. Erkläre jeden Fehler und gib das richtige Eigenkapital, die richtige Bilanzsumme und die Summe der kurzfristigen Verbindlichkeiten an. (6 Punkte)
b) Im Kreditvertrag hat die Sparrenberg Bank eG drei Auflagen festgelegt: eine Eigenkapitalquote von mindestens 45 %, eine Liquidität 2. Grades von mindestens 110 % und einen Anlagendeckungsgrad II von mindestens 120 %. Dabei gilt:
\text{Anlagendeckungsgrad II} = \frac{(\text{Eigenkapital} + \text{langfristiges Fremdkapital}) \cdot 100\,\%}{\text{Anlagevermögen}}
Prüfe mit der korrigierten Bilanz, ob die CSB-Rad GmbH alle Auflagen einhält. Zeige außerdem an der Liquidität 2. Grades, wie stark Jonas’ Entwurf das Bild geschönt hätte. (4 Punkte)
a) Die drei Fehler (je Fehler 1 Punkt):
- Die Software-Lizenzen sind auf Dauer erworben und dienen dem Betrieb über mehrere Jahre; sie gehören als immaterielle Vermögensgegenstände ins Anlagevermögen, nicht ins Umlaufvermögen.
- Die Umsatzsteuer-Zahllast ist eine Schuld gegenüber dem Finanzamt und gehört als sonstige Verbindlichkeit in das kurzfristige Fremdkapital auf der Passivseite, nicht auf die Aktivseite.
- Vom Darlehen sind 60 TEUR innerhalb eines Jahres fällig. Dieser Teil gehört ins kurzfristige Fremdkapital, nur 480 TEUR sind langfristig.
Korrigierte Werte (3 Punkte):
- Anlagevermögen: 690 + 148 + 64 + 52 + 96 = 1.050 TEUR; Umlaufvermögen: 436 + 260 + 238 + 6 = 940 TEUR
- Bilanzsumme = 1.990 TEUR
- kurzfristige Verbindlichkeiten: 60 + 286 + 22 = 368 TEUR; langfristiges Fremdkapital: 480 TEUR
- Eigenkapital = 1.990 TEUR − 480 TEUR − 368 TEUR = 1.142 TEUR
Jonas hat die 22 TEUR auf der falschen Seite erfasst: Die Aktivseite war um 22 TEUR zu hoch, das Fremdkapital um 22 TEUR zu niedrig; deshalb war sein Eigenkapital um 44 TEUR zu hoch.
b) Flüssige Mittel: 238 + 6 = 244 TEUR (je Kennzahl 1 Punkt, Vergleich mit Jonas’ Entwurf 1 Punkt)
| Kennzahl | Rechnung | Wert | Auflage | eingehalten? |
|---|---|---|---|---|
| Eigenkapitalquote | 1.142 · 100 / 1.990 | 57,39 % | ≥ 45 % | ja |
| Liquidität 2. Grades | (244 + 260) · 100 / 368 | 136,96 % | ≥ 110 % | ja |
| Anlagendeckungsgrad II | (1.142 + 480) · 100 / 1.050 | 154,48 % | ≥ 120 % | ja |
Alle drei Auflagen sind eingehalten. Mit Jonas’ Entwurf hätte sich eine Liquidität 2. Grades von (244 + 260) · 100 / 286 ≈ 176,22 % ergeben, weil Zahllast und Tilgungsrate bei den kurzfristigen Verbindlichkeiten fehlten. Die Kennzahl wäre um rund 39 Prozentpunkte zu gut gewesen; zählt man die 22 TEUR wie eine Forderung mit, sogar um rund 47 Prozentpunkte.
c) Für den Showroom (170 TEUR, Zahlung Anfang 2027) stehen drei Varianten zur Wahl:
- Variante 1: aus dem Bankguthaben bezahlen,
- Variante 2: über den Kontokorrentkredit der Hausbank bezahlen (das Bankguthaben bleibt unverändert, der Kontokorrent zählt zu den kurzfristigen Verbindlichkeiten),
- Variante 3: ein Investitionsdarlehen über 170 TEUR mit acht Jahren Laufzeit aufnehmen, im ersten Jahr tilgungsfrei.
Stelle für jede Variante dar, welche Bilanzpositionen sich gegenüber der korrigierten Bilanz ändern, und prüfe die drei Auflagen aus b). Alle anderen Positionen bleiben gleich. Empfiehl Sophie Bertram eine Variante und begründe sie mit einer Finanzierungsregel. (8 Punkte)
In allen Varianten steigt das Anlagevermögen auf 1.050 + 170 = 1.220 TEUR. Weitere Änderungen (je Variante 1 Punkt):
- Variante 1: Bankguthaben 238 − 170 = 68 TEUR, flüssige Mittel 74 TEUR; Bilanzsumme bleibt 1.990 TEUR (Aktivtausch).
- Variante 2: kurzfristige Verbindlichkeiten 368 + 170 = 538 TEUR; Bilanzsumme 2.160 TEUR.
- Variante 3: langfristiges Fremdkapital 480 + 170 = 650 TEUR; Bilanzsumme 2.160 TEUR.
| Kennzahl | Variante 1 | Variante 2 | Variante 3 |
|---|---|---|---|
| Eigenkapitalquote | 1.142 · 100 / 1.990 = 57,39 % | 1.142 · 100 / 2.160 = 52,87 % | 1.142 · 100 / 2.160 = 52,87 % |
| Liquidität 2. Grades | (74 + 260) · 100 / 368 = 90,76 % | (244 + 260) · 100 / 538 = 93,68 % | (244 + 260) · 100 / 368 = 136,96 % |
| Anlagendeckungsgrad II | (1.142 + 480) · 100 / 1.220 = 132,95 % | (1.142 + 480) · 100 / 1.220 = 132,95 % | (1.142 + 650) · 100 / 1.220 = 146,89 % |
(Kennzahlen je Variante 1 Punkt)
Empfehlung (2 Punkte): Variante 3. Nur mit dem Investitionsdarlehen werden alle Auflagen eingehalten. Variante 1 und Variante 2 drücken die Liquidität 2. Grades unter 110 %, die Bank könnte dann das bestehende Darlehen kündigen oder neu verhandeln. Dahinter steht die Fristenkongruenz (goldene Finanzierungsregel): Der Showroom wird viele Jahre genutzt und soll deshalb mit langfristigem Kapital finanziert werden, nicht mit Geld, das für laufende Rechnungen gebraucht wird, und nicht mit einem jederzeit fälligen Kontokorrent. Eine gut begründete Kombination (z. B. Darlehen und ein kleiner Eigenanteil, solange die Liquidität 2. Grades über 110 % bleibt) ist ebenfalls richtig.
d) Laut GuV 2026 hat die CSB-Rad GmbH einen Jahresüberschuss von 118 TEUR erzielt und 74 TEUR abgeschrieben; langfristige Rückstellungen wurden nicht gebildet. Der Jahresüberschuss bleibt vollständig im Unternehmen. Für das Investitionsdarlehen verlangt die Bank 4,5 % Zinsen.
Berechne den vereinfachten Cashflow 2026 und ermittle, welcher Teil des Showrooms 2027 aus eigener Kraft bezahlt werden könnte, wenn der Cashflow gleich hoch bleibt und zuerst die Tilgung des bestehenden Darlehens bedient wird. Berechne außerdem die Eigenkapitalrentabilität 2026 bezogen auf das Eigenkapital zum 31.12.2026 und beurteile, ob sich ein Darlehen zu 4,5 % für die CSB-Rad GmbH lohnt. (5 Punkte)
Geg.: Jahresüberschuss = 118 TEUR; Abschreibungen = 74 TEUR; Tilgung 2027 = 60 TEUR; EK31.12.2026 = 1.142 TEUR
Ges.: Cashflow, Innenfinanzierungsanteil, Eigenkapitalrentabilität
\text{Cashflow} = 118\ \text{TEUR} + 74\ \text{TEUR} = \underline{\underline{192\ \text{TEUR}}}
(1 Punkt)
Nach der Tilgung bleiben 192 TEUR − 60 TEUR = 132 TEUR. Damit ließen sich gut drei Viertel des Showrooms (rund 78 %) selbst bezahlen, 38 TEUR müssten fremdfinanziert werden. (1 Punkt) Weil der Cashflow aber erst im Laufe des Jahres 2027 zufließt, die Zahlung jedoch Anfang 2027 fällig ist, eignet er sich eher für eine schnellere Rückzahlung des Darlehens (Sondertilgung) als für die Erstfinanzierung.
\text{EK-Rentabilität} = \frac{118\ \text{TEUR} \cdot 100\,\%}{1.142\ \text{TEUR}} \approx \underline{\underline{10{,}33\,\%}}
(1 Punkt)
Beurteilung (2 Punkte): Das Eigenkapital verdient rund 10 %, das Darlehen kostet 4,5 %. Bringt der Showroom eine ähnliche Rendite wie das übrige Geschäft, bleibt nach den Zinsen ein Überschuss; die Fremdfinanzierung erhöht dann die Eigenkapitalrentabilität (Hebelwirkung). Das gilt nur, solange die Erträge stabil bleiben: Bleibt der Mehrumsatz aus, müssen Zinsen und Tilgung trotzdem gezahlt werden.
e) Für das Bankgespräch reicht die Bilanz allein nicht aus. Nenne zwei Gründe, warum Liquiditätskennzahlen aus der Bilanz die Zahlungsfähigkeit nur eingeschränkt beschreiben, und eine Ergänzung, die Natalia vorlegen kann. (3 Punkte)
Gründe (je 1 Punkt, zwei davon):
- Die Kennzahlen sind eine Momentaufnahme zum 31.12.; bis zum Bankgespräch kann sich die Lage geändert haben (z. B. Saisongeschäft im Frühjahr).
- Künftige Zahlungen wie Löhne, Miete, Tilgungen oder Steuern sind nicht enthalten.
- Fälligkeiten innerhalb der kurzfristigen Posten sind nicht erkennbar (eine Verbindlichkeit kann morgen, eine Forderung erst in drei Monaten fällig sein).
- Die Werte lassen sich durch Maßnahmen kurz vor dem Stichtag beeinflussen.
Ergänzung (1 Punkt): ein Liquiditätsplan für 2027, eine aktuelle betriebswirtschaftliche Auswertung (BWA) oder eine Offene-Posten-Liste mit Fälligkeiten.
Aufgabe 3.2: Ein Elektro-Kastenwagen für die Händlerbelieferung (Profilkompetenz)
(ca. 23 min Bearbeitungszeit)
Die CSB-Rad GmbH beliefert Fachhändler wie das Radhaus Bielefeld-Süd künftig mit einem eigenen Elektro-Kastenwagen. Bastian Ludwig, Leiter von Werkstatt und Einkauf, hat das Fahrzeug am 14.09.2026 übernommen. Die CSB-Rad GmbH ist zum Vorsteuerabzug berechtigt. Laut AfA-Tabelle beträgt die Nutzungsdauer sechs Jahre. Aus Rechnung und Belegen ergibt sich:
| Position | Betrag |
|---|---|
| Listenpreis Kastenwagen (netto) | 52.000,00 EUR |
| Flottenrabatt | 8 % auf den Listenpreis |
| Regalsystem für den Laderaum, vom Händler eingebaut (netto) | 2.400,00 EUR |
| Überführung durch den Händler (netto) | 890,00 EUR |
| Zulassung (Gebühr der Zulassungsstelle, keine Umsatzsteuer) | 160,00 EUR |
| Kfz-Versicherung, erste Jahresprämie | 1.150,00 EUR |
| Zahlungsbedingung des Händlers | 2 % Skonto innerhalb von 10 Tagen, sonst 30 Tage netto |
a) Berechne den Rechnungsbetrag des Händlers (netto, Umsatzsteuer 19 %, brutto). (3 Punkte)
b) Die Rechnung wird fristgerecht unter Abzug von Skonto überwiesen, die Zulassungsgebühr direkt bezahlt. Ermittle die aktivierungspflichtigen Anschaffungskosten und begründe, warum die Versicherungsprämie nicht dazugehört. (5 Punkte)
a)
| EUR | |
|---|---|
| Listenpreis | 52.000,00 |
| − 8 % Flottenrabatt | 4.160,00 |
| = Fahrzeugpreis | 47.840,00 |
| + Regalsystem | 2.400,00 |
| + Überführung | 890,00 |
| = Rechnungsbetrag netto | 51.130,00 |
| + 19 % Umsatzsteuer | 9.714,70 |
| = Rechnungsbetrag brutto | 60.844,70 |
(Rabatt 1 Punkt, netto 1 Punkt, Umsatzsteuer und brutto 1 Punkt)
b)
| EUR | |
|---|---|
| Rechnungsbetrag netto | 51.130,00 |
| − 2 % Skonto (netto) | 1.022,60 |
| + Zulassung | 160,00 |
| = Anschaffungskosten | 50.267,40 |
Skonto brutto: 60.844,70 EUR · 2 % = 1.216,89 EUR, davon netto 1.216,89 EUR / 1,19 = 1.022,60 EUR und Vorsteuer 194,29 EUR. Gleiches Ergebnis: 51.130,00 EUR · 2 % = 1.022,60 EUR.
Regalsystem, Überführung und Zulassung sind Anschaffungsnebenkosten: Sie sind nötig, damit der Wagen betriebsbereit ist. Die Vorsteuer gehört nicht dazu, weil das Finanzamt sie erstattet. Die Versicherungsprämie ist ein laufender Aufwand für die Nutzung (sie fällt jedes Jahr wieder an) und deshalb Aufwand des Jahres, keine Anschaffungsnebenkosten.
(Skonto netto 1 Punkt, Nebenkosten richtig einbezogen 1 Punkt, Ergebnis 1 Punkt, Begründung Versicherung 2 Punkte)
c) Bilde die Buchungssätze für ca) die Eingangsrechnung des Händlers, cb) die Überweisung unter Abzug von Skonto und cc) die Abschreibung zum 31.12.2026. Verwende die Konten Fuhrpark, Vorsteuer, Verbindlichkeiten aus Lieferungen und Leistungen, Bank und Abschreibungen auf Sachanlagen. (6 Punkte)
d) Erstelle die Abschreibungstabelle für die lineare Abschreibung bis zum Ende der Nutzungsdauer. (6 Punkte)
d) zuerst, weil cc) den Betrag braucht:
Geg.: AK = 50.267,40 EUR; ND = 6 Jahre; Anschaffung im September 2026 (September bis Dezember = 4 Monate)
Ges.: AfA je Jahr und im Anschaffungsjahr
\text{AfA}_\text{Jahr} = \frac{50.267{,}40\ \text{EUR}}{6} = \underline{\underline{8.377{,}90\ \text{EUR}}}
\text{AfA}_{2026} = 8.377{,}90\ \text{EUR} \cdot \frac{4}{12} \approx \underline{\underline{2.792{,}63\ \text{EUR}}}
| Jahr | Buchwert 01.01. | Abschreibung | Restbuchwert 31.12. |
|---|---|---|---|
| 2026 (4 Monate) | 50.267,40 | 2.792,63 | 47.474,77 |
| 2027 | 47.474,77 | 8.377,90 | 39.096,87 |
| 2028 | 39.096,87 | 8.377,90 | 30.718,97 |
| 2029 | 30.718,97 | 8.377,90 | 22.341,07 |
| 2030 | 22.341,07 | 8.377,90 | 13.963,17 |
| 2031 | 13.963,17 | 8.377,90 | 5.585,27 |
| 2032 (8 Monate) | 5.585,27 | 5.585,27 | 0,00 |
(Jahres-AfA 1 Punkt, zeitanteilige AfA 2026 2 Punkte, Tabelle mit Restjahr 2032 3 Punkte; wird der Wagen weiter genutzt, ist ein Erinnerungswert von 1 EUR ebenfalls richtig.)
ca) Fuhrpark 51.130,00 EUR, Vorsteuer 9.714,70 EUR an Verbindlichkeiten a. LuL 60.844,70 EUR (2 Punkte)
cb) Verbindlichkeiten a. LuL 60.844,70 EUR an Bank 59.627,81 EUR, an Fuhrpark 1.022,60 EUR, an Vorsteuer 194,29 EUR (3 Punkte; ohne Korrektur von Fuhrpark und Vorsteuer höchstens 1 Punkt)
cc) Abschreibungen auf Sachanlagen 2.792,63 EUR an Fuhrpark 2.792,63 EUR (1 Punkt)
Die Zulassungsgebühr wird getrennt gebucht: Fuhrpark 160,00 EUR an Bank 160,00 EUR (nicht verlangt).
e) Der Wagen wurde zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 angeschafft. Steuerlich dürfte die CSB-Rad GmbH deshalb auch degressiv abschreiben, höchstens mit dem Dreifachen des linearen Satzes und höchstens 30 %.
ea) Ermittle den zulässigen degressiven Satz sowie die Abschreibung für 2026 und 2027. (3 Punkte)
eb) Beschreibe, wie sich die Wahl der degressiven Abschreibung auf den Gewinn 2026 und auf die Zahlungsmittel auswirkt. (2 Punkte)
ea) Linearer Satz 100 % / 6 ≈ 16,67 %; das Dreifache wären 50 %, also gilt die Obergrenze von 30 % (1 Punkt).
- 2026: 50.267,40 EUR · 30 % · 4/12 = 5.026,74 EUR, Restbuchwert 45.240,66 EUR (1 Punkt)
- 2027: 45.240,66 EUR · 30 % = 13.572,20 EUR, Restbuchwert 31.668,46 EUR (1 Punkt)
eb) Der Aufwand 2026 ist um 5.026,74 EUR − 2.792,63 EUR = 2.234,11 EUR höher, der Gewinn 2026 entsprechend niedriger (in späteren Jahren höher). Auf die Zahlungsmittel wirkt die Abschreibung selbst nicht, denn sie ist keine Auszahlung; nur die Steuerzahlung sinkt durch den niedrigeren Gewinn zunächst, was die Liquidität vorübergehend verbessert. (je Aspekt 1 Punkt)
Hinweis: Weil der Kastenwagen rein elektrisch fährt, wäre für ihn statt der degressiven Abschreibung auch die Sonderabschreibung für Elektrofahrzeuge nach § 7 Abs. 2a EStG möglich (Anschaffung vom 1. Juli 2025 bis 31. Dezember 2027): 75 % der Anschaffungskosten im Anschaffungsjahr ohne zeitanteilige Kürzung, danach 10 %, 5 %, 5 %, 3 % und 2 %. 2026 wären das bereits 50.267,40 EUR · 75 % = 37.700,55 EUR.
Aufgabe 3.3: Buchungen und Abschluss bei der Let’s Meet GmbH (Profilkompetenz)
(ca. 22 min Bearbeitungszeit)
Die Let’s Meet GmbH in Bielefeld betreibt die Freizeit-App „Let’s Meet“. Clara Neumann, Geschäftsführerin, will 2027 die Vereinskonten ausbauen und plant dafür ein Darlehen. Mit Deinem Mit-Azubi Jonas Weber bereitest Du die Zahlen vor.
a) Jonas hat die Vorfälle des Monats gesammelt. Bei Nr. 1 bis 4 ist der Vorfall bekannt, bei Nr. 5 bis 7 nur die Wirkung in der Bilanz.
aa) Nenne für Nr. 1 bis 4 die betroffenen Positionen mit ihrer Veränderung (+/−) und die Art der Bilanzveränderung. (4 Punkte)
ab) Formuliere für Nr. 5 bis 7 einen passenden Geschäftsvorfall und bestimme die Art der Bilanzveränderung. (6 Punkte)
| Nr. | Geschäftsvorfall bzw. Wirkung in der Bilanz |
|---|---|
| 1 | Die Sparrenberg Bank eG zahlt ein Darlehen über 150.000 EUR auf das Bankkonto aus. |
| 2 | Let’s Meet kauft vom Bankkonto Wertpapiere für 50.000 EUR, um überschüssiges Geld für einige Monate anzulegen. |
| 3 | Eine Lieferantenverbindlichkeit über 16.500 EUR wird auf Wunsch des Lieferanten in ein Darlehen mit zwei Jahren Laufzeit umgewandelt. |
| 4 | Die Umsatzsteuer-Zahllast des Vormonats über 7.840 EUR wird an das Finanzamt überwiesen. |
| 5 | Bank −6.250 EUR; Verbindlichkeiten gegenüber Kreditinstituten −6.250 EUR |
| 6 | Bank +2.320 EUR; Forderungen aus Lieferungen und Leistungen −2.320 EUR |
| 7 | Betriebs- und Geschäftsausstattung +9.600 EUR; Vorsteuer +1.824 EUR; Verbindlichkeiten aus Lieferungen und Leistungen +11.424 EUR |
aa) (je Zeile 1 Punkt: Positionen mit Veränderung 0,5, Fachbegriff 0,5)
| Nr. | Positionen | Art der Bilanzveränderung |
|---|---|---|
| 1 | Bank (+), Verbindlichkeiten gegenüber Kreditinstituten (+) | Aktiv-Passiv-Mehrung |
| 2 | Wertpapiere des Umlaufvermögens (+), Bank (−) | Aktivtausch |
| 3 | Verbindlichkeiten a. LuL (−), Darlehen bzw. sonstige Verbindlichkeiten (+) | Passivtausch |
| 4 | Bank (−), sonstige Verbindlichkeiten (Umsatzsteuer) (−) | Aktiv-Passiv-Minderung |
ab) (je Zeile 2 Punkte: Vorfall 1, Fachbegriff 1; andere stimmige Vorfälle sind ebenfalls richtig)
| Nr. | möglicher Geschäftsvorfall | Art der Bilanzveränderung |
|---|---|---|
| 5 | Eine Tilgungsrate des Bankdarlehens (z. B. aus Nr. 1) wird abgebucht. | Aktiv-Passiv-Minderung |
| 6 | Ein Kunde, z. B. der Sportbund Teutoburger Wald e. V., überweist eine offene Rechnung. | Aktivtausch |
| 7 | Ein Speicherserver wird für 9.600 EUR netto zuzüglich 19 % Umsatzsteuer auf Ziel gekauft. | Aktiv-Passiv-Mehrung |
Die Tilgung (Nr. 5) ist kein Aufwand – nur Zinsen würden die GuV berühren. Auch der Wertpapierkauf (Nr. 2) verändert den Gewinn nicht, er schichtet nur Vermögen um.
b) Die Rechnung für den Speicherserver (Nr. 7) wird innerhalb der Skontofrist mit 2 % Skonto überwiesen. Für den Monat liegen außerdem 18.400 EUR Umsatzsteuer aus Abo-Verkäufen und 6.250 EUR Vorsteuer aus anderen Eingangsrechnungen vor.
ba) Bilde den Buchungssatz für die Zahlung. (3 Punkte)
bb) Berechne die Umsatzsteuerzahllast des Monats und beschreibe, wie sie sich durch den Skontoabzug verändert. (3 Punkte)
ba) Rechnungsbetrag 9.600,00 EUR + 1.824,00 EUR = 11.424,00 EUR; Skonto 2 % = 228,48 EUR, davon 192,00 EUR netto und 36,48 EUR Vorsteuer.
Verbindlichkeiten a. LuL 11.424,00 EUR an Bank 11.195,52 EUR, an BGA 192,00 EUR, an Vorsteuer 36,48 EUR (3 Punkte)
bb) Vor dem Skontoabzug: 18.400,00 EUR − (6.250,00 EUR + 1.824,00 EUR) = 10.326,00 EUR (1 Punkt). Durch den Skonto sinkt die abziehbare Vorsteuer um 36,48 EUR; die Zahllast steigt auf 10.362,48 EUR (2 Punkte). Die Zahllast ist eine Verbindlichkeit gegenüber dem Finanzamt.
c) Das GuV-Konto 2026 enthält (in TEUR) folgende Posten: Umsatzerlöse 2.880, sonstige betriebliche Erträge 42, Personalaufwand 1.920, Abschreibungen 165, Mietaufwand 118, Hosting und Cloud-Dienste 236, Marketing 280, Zinsaufwand 21, sonstige Aufwendungen 96.
ca) Schließe das GuV-Konto ab und bilde den Abschlussbuchungssatz. (3 Punkte)
cb) Berechne die Umsatzrentabilität. (1 Punkt)
ca)
| Soll | TEUR | Haben | TEUR |
|---|---|---|---|
| Personalaufwand | 1.920 | Umsatzerlöse | 2.880 |
| Abschreibungen | 165 | sonstige betriebliche Erträge | 42 |
| Mietaufwand | 118 | ||
| Hosting und Cloud-Dienste | 236 | ||
| Marketing | 280 | ||
| Zinsaufwand | 21 | ||
| sonstige Aufwendungen | 96 | ||
| Eigenkapital (Gewinn) | 86 | ||
| 2.922 | 2.922 |
Erträge 2.922 TEUR − Aufwendungen 2.836 TEUR = Gewinn 86 TEUR. Buchungssatz: GuV 86 TEUR an Eigenkapital 86 TEUR. (Saldo 2 Punkte, Buchungssatz 1 Punkt)
cb) 86 TEUR · 100 % / 2.880 TEUR ≈ 2,99 % (1 Punkt)
d) Nach dem Abschluss beträgt das Eigenkapital 1.326 TEUR, das Fremdkapital 2.360 TEUR. Clara Neumann möchte den Verschuldungsgrad nicht über 200 % steigen lassen.
da) Berechne den Verschuldungsgrad vor und nach der Darlehensaufnahme von 150 TEUR (Nr. 1, ohne die übrigen Vorfälle). (2 Punkte)
db) Ermittle, wie viel zusätzliches Fremdkapital die Let’s Meet GmbH höchstens aufnehmen kann, ohne die Grenze von 200 % zu überschreiten. (2 Punkte)
da) Vorher: 2.360 TEUR · 100 % / 1.326 TEUR ≈ 177,98 %; nachher: (2.360 + 150) TEUR · 100 % / 1.326 TEUR ≈ 189,29 %. Die Grenze wird eingehalten. (je 1 Punkt)
db) Geg.: EK = 1.326 TEUR; FK = 2.360 TEUR; Verschuldungsgrad höchstens 200 % = 2
Ges.: zusätzliches Fremdkapital x
\frac{\text{FK} + x}{\text{EK}} = 2 \quad | \cdot \text{EK}
\text{FK} + x = 2 \cdot \text{EK} \quad | - \text{FK}
x = 2 \cdot \text{EK} - \text{FK} = 2 \cdot 1.326\ \text{TEUR} - 2.360\ \text{TEUR} = \underline{\underline{292\ \text{TEUR}}}
Ein Darlehen von 300 TEUR würde den Verschuldungsgrad auf rund 201 % heben. (2 Punkte; Rechnung ohne Umformung mit richtigem Ergebnis ebenfalls volle Punktzahl)
Links und weitere Informationen
Hinweis zur Nachnutzung als Open Educational Resource (OER)
Dieser Artikel und seine Texte, Bilder, Grafiken, Code und sonstiger Inhalt sind - sofern nicht anders angegeben - lizenziert unter CC BY 4.0. Nennung gemäß TULLU-Regel bitte wie folgt: “Übungsaufgaben zu Bilanz, GuV, Abschreibung und Kennzahlen” von oer-informatik.de (H. Stein), Lizenz: CC BY 4.0. Der Artikel wurde unter https://oer-informatik.de/bilanz-abschreibung-uebungsaufgaben veröffentlicht, die Quelltexte sind in weiterverarbeitbarer Form verfügbar im Repository unter https://gitlab.com/oer-informatik/betriebswirtschaft/kosten-wirtschaftlichkeit. Erstellt mit KI-Assistenz; von mir umfassend redaktionell überarbeitet, geprüft und freigegeben. Stand: 28.10.2026.
[Kommentare zum Artikel lesen, schreiben] / [Artikel teilen] / [gitlab-Issue zum Artikel schreiben]