Übungsaufgaben zur Kostenrechnung: fixe und variable Kosten, Deckungsbeitrag, Break-even-Point und Preisuntergrenze
https://bildung.social/@oerinformatik/
https://oer-informatik.de/kostenrechnung-break-even-uebungsaufgaben
Kostenrechnung, fixe Kosten, variable Kosten, Abschreibung, Fixkostendegression, Deckungsbeitrag, Break-even-Point, Gewinnschwelle, Preisuntergrenze, Übungsaufgaben, Prüfungsvorbereitung
tl/dr; (Bearbeitungszeit insgesamt 106 min, mehrere Aufgaben): Vier Übungsaufgaben zur Kostenrechnung: Du korrigierst fehlerhafte Kostenfunktionen für eigene Moderation und einen Dienstleister und liest aus einem Diagramm mit sprungfixen Kosten ab, wann sich welche Variante lohnt, rechnest einen Ortungsdienst für Dienstfahrräder mit Fixkostendegression und Pilotpreis durch, prüfst für einen GPS-Tracker die Kalkulation gegen Ist-Kosten und bewertest Aktionspreise, Zusatzauftrag und Preissenkung, und wertest einen buchbaren Treffpunkt-Raum mit Mischkosten, Gewinnschwelle in Stunden, Zusatzangebot und der Amortisation eines Check-in-Terminals aus. Alle Beispiellösungen sind ausgeblendet und mit Punkteverteilung versehen [AI-Assisted]. (Zuletzt geändert am 28.10.2026)
Diese Übungsaufgaben gehören zum Artikel Kostenrechnung: fixe und variable Kosten, Deckungsbeitrag, Break-even-Point und Preisuntergrenze.
Hinweise zur Bearbeitung: Als FIDP, IKS oder IKD musst Du zur Teil-2-Prüfung Aufgaben auf Kernkompetenz-Ebene lösen können, das sind Aufgabe 2.1 und Aufgabe 2.2. Von FIDP und IKS wird zusätzlich erwartet, dass ihnen Aufgaben auf Profilkompetenz-Ebene (Aufgabe 3.1 und Aufgabe 3.2) keine Probleme bereiten. Alle Beträge sind Nettobeträge. Gib bei Rechnungen immer den Rechenweg an. Geldbeträge rundest Du kaufmännisch auf den Cent, Kosten je Einheit unter 1 € auf drei Nachkommastellen; Mengen an der Gewinnschwelle rundest Du auf ganze Einheiten auf. Hast Du in einer Teilaufgabe einen falschen Wert, rechne mit ihm weiter; die Folgeaufgabe wird dann trotzdem bewertet. Schreib Deine Antwort zuerst vollständig auf, bevor Du die Beispiellösung aufklappst.
Du möchtest eigene Aufgaben zum Üben von einem KI-Sprachmodell generieren lassen?
Kopiere den Text in ein KI-Sprachmodell Deiner Wahl und passe Kompetenzstufe, Anzahl, Bearbeitungszeit und Szenario bei Bedarf an. Wie die Aufgaben aufgebaut sind, beschreibt der Artikel Wie sind die Aufgaben aufgebaut?. Prüfe die Ergebnisse mit dem Lehrartikel: KI-Sprachmodelle machen Fehler.
Erstelle neue Übungsaufgaben zum Thema „Kostenrechnung: fixe und
variable Kosten, Deckungsbeitrag, Break-even-Point und
Preisuntergrenze“.

Bauplan: Halte Dich an Aufbau, Kompetenzstufen, Operatoren,
Anforderungsbereiche, Punkte und Zeitschätzung, die im Artikel
https://oer-informatik.de/aufgaben-aufbau beschrieben sind.

Fachliche Grundlage:
- https://oer-informatik.de/kostenrechnung-break-even
- https://oer-informatik.de/kalkulation
- Stilbeispiel: https://oer-informatik.de/kostenrechnung-break-even-uebungsaufgaben

Die Aufgaben sollen Inhalte zu diesen Schlagwörtern abdecken:
- Kostenrechnung
- fixe Kosten
- variable Kosten
- Abschreibung
- Fixkostendegression
- Deckungsbeitrag
- Break-even-Point
- Gewinnschwelle
- Preisuntergrenze

Kompetenzstufe: Kernkompetenz (alternativ: Basiskompetenz, Profilkompetenz, Expertise)
Anzahl: 1 Aufgabe mit Teilaufgaben
Bearbeitungszeit in Minuten ca.: <5 bis 30 min>
Szenario: eines der Szenarien aus dem Bauplan

Vorgehen:
1. Lies zuerst die verlinkten Artikel. Kannst Du keine Webseiten
   abrufen, sag mir das, statt zu raten.
2. Steht bei einer Angabe noch ein Platzhalter in <…>, frag mich
   zuerst danach. Richte Punkte und Zahl der Teilaufgaben nach der
   Bearbeitungszeit (ca. 0,9 min je Punkt).
3. Gib je Aufgabe Titel mit Kompetenzstufe, Ausgangssituation und
   Teilaufgaben mit Operator und Punktzahl aus, dazu die geschätzte
   Bearbeitungszeit.
4. Gib die Beispiellösungen mit Punkteverteilung erst aus, wenn ich
   danach frage.
Aufgabe 2.1: Gemeldete Inhalte selbst prüfen oder prüfen lassen? (Kernkompetenz)
(ca. 20 min Bearbeitungszeit)
Du bist Auszubildende*r bei der Let’s Meet GmbH in Bielefeld, die eine App für gemeinsame Freizeitaktivitäten betreibt. Nutzende können Profile, Aktivitäten und Chatnachrichten melden; jede Meldung muss ein Mensch prüfen. Zurzeit gehen rund 1.500 Meldungen im Monat ein. Geschäftsführerin Clara Neumann überlegt, ob Let’s Meet die Meldungen selbst prüft oder einen spezialisierten Dienstleister beauftragt.
Eigene Moderation: eine Teilzeitkraft mit Personalkosten von 2.280,00 € im Monat; ihr Arbeitsplatz (Rechner, zwei Monitore, Moderationssoftware) kostet einmalig 2.160,00 € und wird drei Jahre genutzt. Eine Teilzeitkraft schafft höchstens 2.500 Meldungen im Monat. Jede Meldung wird vorher von einem Textanalyse-Dienst vorsortiert, der 0,15 € je Meldung abrechnet.
Dienstleister: Grundgebühr 180,00 € im Monat und 1,35 € je geprüfter Meldung.
Dein Mit-Azubi Jonas Weber hat für die eigene Moderation und den Dienstleister folgende Kostenfunktionen je Monat (x = geprüfte Meldungen je Monat) aufgestellt:
K_{eigen} = 2.160\,€ + 2.280\,€ + 0{,}15\,€ \cdot x
K_{Dienstleister} = (180\,€ + 1{,}35\,€) \cdot x
a) Jonas’ Kostenfunktionen enthalten zwei Fehler. Erkläre beide Fehler mit den Begriffen fixe und variable Kosten und stelle die beiden Kostenfunktionen richtig auf. (6 Punkte)
- Fehler 1, Arbeitsplatz: Jonas setzt den vollen Kaufpreis von 2.160 € in jedem Monat an. Der Arbeitsplatz wird aber drei Jahre genutzt; in die monatlichen Fixkosten gehört nur die Abschreibung 2.160\,€ : 36 = 60\,€. (2 Punkte)
- Fehler 2, Grundgebühr: Die Grundgebühr fällt einmal im Monat an, egal wie viele Meldungen geprüft werden. Sie ist fix und darf nicht mit der Menge multipliziert werden; nur die 1,35 € je Meldung sind variabel. (2 Punkte)
Richtige Kostenfunktionen (bis 2.500 Meldungen, also mit einer Teilzeitkraft):
K_{eigen} = 2.280\,€ + 60\,€ + 0{,}15\,€ \cdot x = 2.340\,€ + 0{,}15\,€ \cdot x (1 Punkt)
K_{Dienstleister} = 180\,€ + 1{,}35\,€ \cdot x (1 Punkt)
b) Berechne für beide Varianten die Kosten je geprüfter Meldung bei 1.500 und bei 2.400 Meldungen im Monat. Erkläre, warum die Kosten je Meldung bei der eigenen Moderation deutlich stärker sinken. (5 Punkte)
Ges.: Kosten k je Meldung, k = \dfrac{K}{x}
| Meldungen je Monat | eigene Moderation | Dienstleister |
|---|---|---|
| 1.500 | \dfrac{2.340\,€ + 225\,€}{1.500} = \dfrac{2.565\,€}{1.500} = 1{,}71\,€ | \dfrac{180\,€ + 2.025\,€}{1.500} = \dfrac{2.205\,€}{1.500} = 1{,}47\,€ |
| 2.400 | \dfrac{2.340\,€ + 360\,€}{2.400} = \dfrac{2.700\,€}{2.400} = 1{,}125\,€ \approx 1{,}13\,€ | \dfrac{180\,€ + 3.240\,€}{2.400} = \dfrac{3.420\,€}{2.400} = 1{,}425\,€ \approx 1{,}43\,€ |
Je richtigem Wert 0,5 Punkte (2 Punkte).
Erklärung (3 Punkte): Die eigene Moderation besteht fast nur aus Fixkosten (2.340 € im Monat). Werden mehr Meldungen geprüft, verteilen sich diese gleichbleibenden Kosten auf mehr Meldungen; die Kosten je Meldung sinken stark (Fixkostendegression). Beim Dienstleister ist fast alles variabel: Jede Meldung kostet 1,35 €, nur die kleine Grundgebühr verteilt sich. Seine Kosten je Meldung nähern sich deshalb kaum merklich den 1,35 € an.
c) Das Diagramm zeigt die Monatskosten beider Varianten für bis zu 4.000 Meldungen. Ab 2.500 Meldungen braucht die eigene Moderation eine zweite Teilzeitkraft mit eigenem Arbeitsplatz.

Lies aus dem Diagramm ab, in welchen Mengenbereichen die eigene Moderation günstiger ist als der Dienstleister. Bestätige beide Grenzen rechnerisch und erkläre den Sprung bei 2.500 Meldungen mit einem Fachbegriff. (6 Punkte)
Abgelesen: Die eigene Moderation ist zwischen rund 1.800 und 2.500 Meldungen günstiger und wieder ab rund 3.750 Meldungen. (1 Punkt)
Erste Grenze (eine Teilzeitkraft):
2.340\,€ + 0{,}15\,€ \cdot x = 180\,€ + 1{,}35\,€ \cdot x \quad | - 180\,€ - 0{,}15\,€ \cdot x
2.160\,€ = 1{,}20\,€ \cdot x \quad | : 1{,}20\,€
x = \underline{\underline{1.800\ \text{Meldungen}}} (2 Punkte)
Zweite Grenze (zwei Teilzeitkräfte, Fixkosten 2 \cdot 2.340\,€ = 4.680\,€):
4.680\,€ + 0{,}15\,€ \cdot x = 180\,€ + 1{,}35\,€ \cdot x \quad \Rightarrow \quad 4.500\,€ = 1{,}20\,€ \cdot x \quad \Rightarrow \quad x = \underline{\underline{3.750\ \text{Meldungen}}} (2 Punkte)
Sprung (1 Punkt): sprungfixe Kosten. Die Personal- und Arbeitsplatzkosten bleiben bis zur Kapazitätsgrenze gleich und steigen dann auf einen Schlag um eine ganze Stelle.
d) Clara rechnet in einem Jahr mit 2.400 Meldungen im Monat, nach einer Werbekampagne später vielleicht mit 3.000. Berechne die Monatskosten beider Varianten bei 3.000 Meldungen und gib Clara eine begründete Empfehlung. Beziehe auch zwei Gesichtspunkte ein, die nicht in Euro messbar sind. (5 Punkte)
K_{eigen} = 4.680\,€ + 0{,}15\,€ \cdot 3.000 = \underline{\underline{5.130{,}00\,€}}; K_{Dienstleister} = 180\,€ + 1{,}35\,€ \cdot 3.000 = \underline{\underline{4.230{,}00\,€}} (1 Punkt)
Empfehlung (2 Punkte), z. B.: Bei heute 1.500 Meldungen ist der Dienstleister günstiger (2.205 € statt 2.565 €). Bei 2.400 Meldungen spart die eigene Moderation 720 € im Monat, bei 3.000 Meldungen wäre sie wegen der zweiten Stelle 900 € teurer. Die eigene Lösung lohnt sich also nur in einem schmalen Korridor zwischen 1.800 und 2.500 Meldungen. Solange die Entwicklung unsicher ist, spricht viel dafür, mit dem Dienstleister zu starten und die Entscheidung bei stabil über 1.800 Meldungen neu zu prüfen.
Nicht in Euro messbare Gesichtspunkte (je 1 Punkt), z. B.:
- Datenschutz: Beim Dienstleister sehen Externe Chats und Profile, auch von 16- und 17-Jährigen; es braucht einen Vertrag zur Auftragsverarbeitung.
- Fachwissen und Qualität: Eine eigene Kraft kennt die Regeln der App (Mindestalter, Treffpunkte) genau; ein Dienstleister bringt dafür Erfahrung mit vielen Plattformen mit.
- Ausfallsicherheit: Eine einzelne Teilzeitkraft fällt bei Urlaub oder Krankheit aus; ein Dienstleister kann vertraglich feste Reaktionszeiten zusagen.
Aufgabe 2.2: Einen Ortungsdienst für Dienstfahrräder kalkulieren (Kernkompetenz)
(ca. 20 min Bearbeitungszeit)
Du bist Auszubildende*r bei der CSB-Rad GmbH in Bielefeld. Unter dem Namen „CSB-Rad Connect“ will das Unternehmen Firmen und Behörden einen Ortungsdienst für ihre Dienstfahrräder anbieten: Ein Tracker im Rahmen meldet die Position über Mobilfunk an eine Web-Plattform. Geschäftsführer Cem Sarıkaya und Natalia Wróbel aus dem Controlling geben Dir die Planzahlen für das erste Jahr:
- Entwicklung der Web-Plattform: 36.000,00 € einmalig, Nutzungsdauer 3 Jahre,
- Serverbetrieb: 250,00 € je Monat,
- Support: eine neue Teilzeitstelle mit 18.000,00 € Personalkosten im Jahr,
- Tracker RadTrack 868 je Fahrrad: 42,00 € (Einkauf und Einbau, einmalig je Rad),
- Mobilfunkkarte je Fahrrad: 1,80 € je Monat.
a) Erläutere, warum die Entwicklungskosten der Plattform den fixen Kosten zuzurechnen sind, obwohl sie nur einmal bezahlt werden. (3 Punkte)
Die Entwicklungskosten entstehen unabhängig davon, wie viele Fahrräder später angeschlossen werden: Ob 12 oder 400 Räder, die Plattform kostet gleich viel. Kosten, die nicht von der Ausbringungsmenge abhängen, sind fixe Kosten. (2 Punkte) Weil die Plattform drei Jahre genutzt wird, verteilst Du die 36.000 € als Abschreibung von 12.000 € je Jahr auf diese Zeit; dieser Betrag ist in jedem Jahr fix. (1 Punkt)
b) Nenne vier Bestandteile, die in den Personalkosten der Support-Teilzeitstelle enthalten sein können. (2 Punkte)
Je richtiger Nennung 0,5 Punkte, z. B.: Bruttogehalt, Arbeitgeberanteil zur Sozialversicherung (Renten-, Kranken-, Pflege-, Arbeitslosenversicherung), Beitrag zur Berufsgenossenschaft (Unfallversicherung), Urlaubs- oder Weihnachtsgeld, Weiterbildungskosten, Zuschuss zur betrieblichen Altersvorsorge, Arbeitsplatzausstattung.
c) Berechne die Gesamtkosten des ersten Jahres, wenn nur die 12 Dienst-Lastenräder des Zweckverbands Radwege OWL angeschlossen werden, und wenn wie geplant 400 Fahrräder angeschlossen sind. (5 Punkte)
Geg.: siehe Planzahlen; x_1 = 12 Räder, x_2 = 400 Räder
Ges.: Gesamtkosten K im ersten Jahr
I: K_f = 36.000\,€ : 3 + 250\,€ \cdot 12 + 18.000\,€ = 12.000\,€ + 3.000\,€ + 18.000\,€ = 33.000\,€ (2 Punkte)
II: k_v = 42{,}00\,€ + 1{,}80\,€ \cdot 12 = 63{,}60\,€ je Rad und Jahr (1 Punkt)
III: K = K_f + k_v \cdot x
K_{12} = 33.000\,€ + 63{,}60\,€ \cdot 12 = \underline{\underline{33.763{,}20\,€}} (1 Punkt)
K_{400} = 33.000\,€ + 63{,}60\,€ \cdot 400 = \underline{\underline{58.440{,}00\,€}} (1 Punkt)
d) Berechne für beide Fälle die Kosten je Fahrrad und Monat und erläutere den Unterschied. (4 Punkte)
Ges.: Kosten k je Rad und Monat
k = \dfrac{K}{x \cdot 12}
k_{12} = \dfrac{33.763{,}20\,€}{144} \approx \underline{\underline{234{,}47\,€}} (1 Punkt)
k_{400} = \dfrac{58.440{,}00\,€}{4.800} = 12{,}175\,€ \approx \underline{\underline{12{,}18\,€}} (1 Punkt)
Erläuterung (2 Punkte): Die Fixkosten von 33.000 € fallen in beiden Fällen in voller Höhe an. Bei 12 Rädern trägt jedes Rad einen sehr großen Anteil davon, bei 400 Rädern verteilen sie sich auf viel mehr Räder (Fixkostendegression). Die variablen Kosten je Rad (5,30 € im Monat) bleiben gleich.
e) Ihr wollt CSB-Rad Connect für 14,90 € je Fahrrad und Monat anbieten. Michael Hartmann vom Zweckverband Radwege OWL bittet für ein einjähriges Pilotprojekt mit den 12 Lastenrädern um einen Preis von 9,90 € je Rad und Monat. Damit sind die Kosten nicht gedeckt.
Erläutere zwei Gründe, die dafür sprechen, das Pilotprojekt trotzdem zu diesem Preis anzunehmen. (4 Punkte)
Je erläutertem Grund 2 Punkte, z. B.:
- Deckungsbeitrag: 9,90 € liegen über den variablen Kosten von 5,30 € je Rad und Monat (63{,}60\,€ : 12). Jedes Rad trägt 4,60 € im Monat zu den Fixkosten bei, die ohnehin anfallen; im Jahr sind das 4{,}60\,€ \cdot 12 \cdot 12 = 662{,}40\,€.
- Referenz: Ein öffentlicher Auftraggeber als erste Kundschaft macht den Dienst bei anderen Behörden und Firmen bekannt und glaubwürdig.
- Folgeaufträge: Nach dem Pilotjahr kann der Zweckverband zum regulären Preis verlängern oder weitere Räder anschließen.
- Erprobung: Die Plattform wird im Echtbetrieb getestet; Fehler lassen sich vor dem breiten Start beheben.
f) Für die Mobilfunkkarten liegen zwei Angebote mit 24 Monaten Laufzeit vor:
- Anbieter A: 9,00 € Einrichtung je Karte, danach 1,80 € je Monat,
- Anbieter B: keine Einrichtung, in den ersten sechs Monaten 0,90 € je Monat, danach 2,20 € je Monat.
Berechne die durchschnittlichen Kosten je Karte und Monat über die Laufzeit und gib eine Empfehlung. (4 Punkte)
Ges.: durchschnittliche Monatskosten \bar{k} je Karte
\bar{k} = \dfrac{\text{einmalige Kosten} + \text{laufende Kosten über die Laufzeit}}{\text{Laufzeit}}
\bar{k}_A = \dfrac{9{,}00\,€ + 24 \cdot 1{,}80\,€}{24} = \dfrac{52{,}20\,€}{24} = 2{,}175\,€ \approx \underline{\underline{2{,}18\,€}} (1,5 Punkte)
\bar{k}_B = \dfrac{6 \cdot 0{,}90\,€ + 18 \cdot 2{,}20\,€}{24} = \dfrac{45{,}00\,€}{24} = 1{,}875\,€ \approx \underline{\underline{1{,}88\,€}} (1,5 Punkte)
Empfehlung (1 Punkt): Anbieter B ist über 24 Monate rund 0,30 € je Karte und Monat günstiger. Bei längerer Nutzung nach Ablauf der Laufzeit ist aber Anbieter A mit 1,80 € gegenüber 2,20 € je Monat günstiger; vor der Entscheidung sollten die Bedingungen nach 24 Monaten geklärt werden.
Aufgabe 3.1: Plan und Wirklichkeit beim GPS-Tracker: Deckungsbeitrag, Gewinnschwelle und Aktionspreise (Profilkompetenz)
(ca. 30 min Bearbeitungszeit)
Die CSB-Rad GmbH verkauft den Tracker RadTrack 868 seit August 2026 auch an Privatkundschaft im Onlineshop. Natalia Wróbel aus dem Controlling hat vor dem Start so kalkuliert (alle Werte netto):
- Verkaufspreis: 68,00 € je Tracker,
- variable Kosten je Tracker: Einkauf 38,00 €, Verpackung und Versand 4,50 €, Zahlungsgebühren 2,50 €,
- fixe Kosten des Trackergeschäfts (Anteil Shopbetrieb, Support, Werbung): 4.000,00 € je Monat.
Nach zwei vollen Monaten liegen die Ist-Kosten vor: Im Oktober wurden 260 Tracker verkauft, die Kosten des Trackergeschäfts betrugen 16.480,00 €. Im November waren es 340 Tracker und 20.320,00 €.
a) Geschäftsführerin Sophie Bertram fragt, ob die Kalkulation gestimmt hat. Berechne die geplanten Kosten für beide Monate und die Abweichungen zu den Ist-Kosten. Leite aus den Ist-Werten ab, ob die Abweichung bei den fixen oder bei den variablen Kosten liegt, und nenne eine mögliche Ursache. (6 Punkte)
Geplante variable Stückkosten: k_v = 38{,}00\,€ + 4{,}50\,€ + 2{,}50\,€ = 45{,}00\,€
| Oktober (260 Stück) | November (340 Stück) | |
|---|---|---|
| Plan: 4.000\,€ + 45\,€ \cdot x | 15.700,00 € | 19.300,00 € |
| Ist | 16.480,00 € | 20.320,00 € |
| Abweichung | +780,00 € | +1.020,00 € |
(2 Punkte)
Die Abweichung wächst mit der Menge, das spricht für zu niedrig geplante variable Kosten. Rechnerisch: Zwischen den Monaten steigen die Ist-Kosten um 3.840 € bei 80 zusätzlichen Trackern.
k_{v,Ist} = \dfrac{20.320\,€ - 16.480\,€}{340 - 260} = \dfrac{3.840\,€}{80} = \underline{\underline{48{,}00\,€}} je Stück (2 Punkte)
K_{f,Ist} = 16.480\,€ - 48\,€ \cdot 260 = 16.480\,€ - 12.480\,€ = \underline{\underline{4.000{,}00\,€}} (1 Punkt)
Die Fixkosten stimmen mit dem Plan überein; jeder Tracker kostet aber 3 € mehr als geplant. Mögliche Ursache (1 Punkt): höherer Einkaufspreis beim Lieferanten, gestiegene Versandtarife oder mehr Zahlungen mit teureren Zahlungsarten.
b) Rechne ab jetzt mit den Ist-Werten aus a). Erkläre Sophie in zwei Sätzen, wozu der Deckungsbeitrag dient, und berechne den Stückdeckungsbeitrag sowie das Betriebsergebnis des Trackergeschäfts im November. (4 Punkte)
Jeder verkaufte Tracker bringt nach Abzug seiner eigenen (variablen) Kosten einen Betrag ein, mit dem die Fixkosten bezahlt werden. Erst wenn die Fixkosten vollständig gedeckt sind, entsteht Gewinn. (2 Punkte)
db = p - k_v = 68{,}00\,€ - 48{,}00\,€ = \underline{\underline{20{,}00\,€}} je Stück (1 Punkt)
Betriebsergebnis November = db \cdot x - K_f = 20\,€ \cdot 340 - 4.000\,€ = \underline{\underline{2.800{,}00\,€}} Gewinn (Probe: Erlös 68\,€ \cdot 340 = 23.120\,€, 23.120\,€ - 20.320\,€ = 2.800\,€) (1 Punkt)
c) Das Diagramm zeigt Fixkosten, Gesamtkosten und Erlöse des Trackergeschäfts mit den Ist-Werten. Lies die Gewinnschwelle ab und bestimme aus dem Diagramm das Betriebsergebnis bei 100 und bei 350 verkauften Trackern. Bestätige die drei Werte rechnerisch. (5 Punkte)

Abgelesen (2 Punkte): Erlös- und Gesamtkostengerade schneiden sich bei 200 Trackern (rund 13.600 €). Bei 100 Trackern liegen die Erlöse bei rund 6.800 €, die Kosten bei rund 8.800 € (Verlust rund 2.000 €); bei 350 Trackern liegen die Erlöse bei rund 23.800 €, die Kosten bei rund 20.800 € (Gewinn rund 3.000 €).
Rechnerisch (3 Punkte):
x_{BEP} = \dfrac{K_f}{db} = \dfrac{4.000\,€}{20\,€} = \underline{\underline{200\ \text{Stück}}}
G_{100} = 20\,€ \cdot 100 - 4.000\,€ = \underline{\underline{-2.000{,}00\,€}} (Verlust)
G_{350} = 20\,€ \cdot 350 - 4.000\,€ = \underline{\underline{3.000{,}00\,€}}
d) Für die Black-Week-Aktion erwartet Sophie 800 verkaufte Tracker im Monat; Fixkosten und variable Stückkosten bleiben wie in a). Im Team werden drei Aktionspreise diskutiert: 45,00 €, 50,00 € und 56,00 €. Ordne jeden Preis mithilfe der Preisuntergrenzen ein, berechne jeweils das Monatsergebnis und begründe, welcher Preis für eine einmalige Aktion vertretbar ist und welcher nicht. (7 Punkte)
Kurzfristige Preisuntergrenze: PUG_k = k_v = \underline{\underline{48{,}00\,€}} (1 Punkt)
Langfristige Preisuntergrenze bei 800 Stück: PUG_l = \dfrac{K_f}{x} + k_v = \dfrac{4.000\,€}{800} + 48\,€ = \underline{\underline{53{,}00\,€}} (1 Punkt)
Monatsergebnis G = (p - k_v) \cdot 800 - 4.000\,€ (je 1 Punkt):
| Aktionspreis | Einordnung | Monatsergebnis |
|---|---|---|
| 45,00 € | unter PUG_k | -3\,€ \cdot 800 - 4.000\,€ = -6.400{,}00\,€ |
| 50,00 € | zwischen PUG_k und PUG_l | 2\,€ \cdot 800 - 4.000\,€ = -2.400{,}00\,€ |
| 56,00 € | über PUG_l | 8\,€ \cdot 800 - 4.000\,€ = 2.400{,}00\,€ |
Begründung (2 Punkte): 45 € ist nicht vertretbar: Jeder verkaufte Tracker vergrößert den Verlust, denn der Preis deckt nicht einmal die eigenen Kosten des Trackers. 50 € kann für eine kurze Aktion vertretbar sein: Jeder Tracker bringt noch 2 € Deckungsbeitrag, der Verlust ist kleiner als die Fixkosten, die ohnehin anfallen (4.000 €), und die Aktion gewinnt Kundschaft. Auf Dauer geht das nicht, weil die Fixkosten nie gedeckt werden. 56 € deckt alle Kosten und ist ohne Bedenken möglich.
e) Katarzyna Nowak vom Radhaus Bielefeld-Süd möchte zusätzlich zum regulären Geschäft (340 Tracker wie im November) 150 Tracker für 52,00 € je Stück bestellen. Lager und Versand schaffen das ohne weitere Fixkosten. Entscheide rechnerisch, ob CSB-Rad annehmen sollte, und nenne ein Risiko. (4 Punkte)
Die Fixkosten sind durch das reguläre Geschäft (340 Stück, über der Gewinnschwelle von 200 Stück) schon gedeckt und ändern sich nicht. Entscheidend ist nur der zusätzliche Deckungsbeitrag:
db_{Zusatz} = 52{,}00\,€ - 48{,}00\,€ = 4{,}00\,€; DB_{Zusatz} = 4{,}00\,€ \cdot 150 = \underline{\underline{600{,}00\,€}} (2 Punkte)
Der Gewinn steigt von 2.800 € auf 3.400 €; rechnerisch sollte CSB-Rad annehmen. (1 Punkt)
Risiko (1 Punkt), z. B.: Das Radhaus verkauft die Tracker günstiger als der eigene Onlineshop und nimmt CSB-Rad Privatkundschaft weg; andere Händler verlangen denselben Preis.
f) Ein Mitbewerber bietet einen vergleichbaren Tracker für 64,90 € an. Sophie überlegt, den Preis dauerhaft auf 63,00 € zu senken. Berechne die neue Gewinnschwelle und die Absatzmenge, bei der der Novembergewinn erhalten bliebe. Das Marketing rechnet vorsichtig mit nur 250 Trackern im Monat: Berechne den Preis, der bei dieser Menge gerade alle Kosten deckt, und beurteile die geplante Preissenkung. (5 Punkte)
Neuer Stückdeckungsbeitrag: 63\,€ - 48\,€ = 15\,€
x_{BEP} = \dfrac{4.000\,€}{15\,€} \approx 266{,}667, aufgerundet \underline{\underline{267\ \text{Stück}}} (1 Punkt)
Gleicher Gewinn wie im November (2.800 €): x = \dfrac{K_f + G}{db} = \dfrac{4.000\,€ + 2.800\,€}{15\,€} \approx 453{,}333, aufgerundet \underline{\underline{454\ \text{Stück}}} (1 Punkt)
Kostendeckender Preis bei 250 Stück: p = \dfrac{K_f}{x} + k_v = \dfrac{4.000\,€}{250} + 48\,€ = 16\,€ + 48\,€ = \underline{\underline{64{,}00\,€}} (2 Punkte)
Beurteilung (1 Punkt): Bei 63 € müsste der Absatz um rund ein Drittel auf 454 Stück steigen, nur um den bisherigen Gewinn zu halten. Tritt die vorsichtige Schätzung von 250 Stück ein, liegt 63 € sogar unter dem kostendeckenden Preis von 64 €; das Trackergeschäft würde Verlust machen. Die Preissenkung ist nur sinnvoll, wenn gleichzeitig die variablen Kosten sinken, z. B. durch einen günstigeren Einkauf.
g) Erläutere, warum Du in dieser Aufgabe mit Nettobeträgen rechnest. (2 Punkte)
Die Umsatzsteuer ist für CSB-Rad weder Kosten noch Erlös: Sie wird von der Kundschaft eingenommen und an das Finanzamt abgeführt; die Vorsteuer auf den Einkauf wird damit verrechnet oder erstattet. Sie ist ein durchlaufender Posten und würde Erlöse und Kosten verfälschen.
Aufgabe 3.2: Einen buchbaren Treffpunkt-Raum auswerten (Profilkompetenz)
(ca. 36 min Bearbeitungszeit)
Die Let’s Meet GmbH betreibt seit Januar 2026 neben dem Büro am Jahnplatz den „Meet-Space“: einen barrierefreien Raum, den Gruppen für Spieleabende, Sprachtandems oder Workshops stundenweise über die App buchen. Geschäftsführerin Clara Neumann möchte wissen, ob sich der Raum trägt. Für 2026 wurden 2.500 Stunden gebucht; der Umsatz lag bei 112.500,00 € netto.
| Kostenart | Kosten gesamt | davon fix | fixe Kosten | variable Kosten |
|---|---|---|---|---|
| Personal Empfang und Betreuung | 46.000,00 € | 25 % | ||
| Miete Raum | 21.600,00 € | 100 % | ||
| Energie und Heizung | 6.400,00 € | 40 % | ||
| Reinigung | 7.200,00 € | 20 % | ||
| Abschreibung Einrichtung und Technik | 8.000,00 € | 100 % | ||
| Buchungssoftware (Grundgebühr und Gebühr je Buchung) | 2.400,00 € | 50 % | ||
| Spiele und Verbrauchsmaterial | 3.200,00 € | 0 % | ||
| Werbung | 3.000,00 € | 100 % | ||
| Summe | 97.800,00 € |
a) Teile die Kosten in fixe und variable Kosten auf und ergänze die Tabelle einschließlich der Summen. (5 Punkte)
| Kostenart | Kosten gesamt | davon fix | fixe Kosten | variable Kosten |
|---|---|---|---|---|
| Personal Empfang und Betreuung | 46.000,00 € | 25 % | 11.500,00 € | 34.500,00 € |
| Miete Raum | 21.600,00 € | 100 % | 21.600,00 € | 0,00 € |
| Energie und Heizung | 6.400,00 € | 40 % | 2.560,00 € | 3.840,00 € |
| Reinigung | 7.200,00 € | 20 % | 1.440,00 € | 5.760,00 € |
| Abschreibung Einrichtung und Technik | 8.000,00 € | 100 % | 8.000,00 € | 0,00 € |
| Buchungssoftware | 2.400,00 € | 50 % | 1.200,00 € | 1.200,00 € |
| Spiele und Verbrauchsmaterial | 3.200,00 € | 0 % | 0,00 € | 3.200,00 € |
| Werbung | 3.000,00 € | 100 % | 3.000,00 € | 0,00 € |
| Summe | 97.800,00 € | 49.300,00 € | 48.500,00 € |
Bewertung: je zwei richtige Zeilen 1 Punkt (4 Punkte), Summen 1 Punkt.
b) Erkläre am Beispiel der Buchungssoftware, warum eine Kostenart sowohl fixe als auch variable Anteile haben kann. (2 Punkte)
Der Tarif besteht aus einer monatlichen Grundgebühr, die auch ohne Buchung anfällt (fix), und einer Gebühr je Buchung, die mit der Zahl der Buchungen steigt (variabel). Solche Mischkosten teilt man nach ihren Bestandteilen oder einem Prozentsatz auf.
c) Berechne den durchschnittlichen Nettoerlös je gebuchter Stunde. (1 Punkt)
p = \dfrac{E}{x} = \dfrac{112.500\,€}{2.500\,\text{h}} = \underline{\underline{45{,}00\,€}} je Stunde
d) Ermittle die Gewinnschwelle des Meet-Space in gebuchten Stunden je Jahr. (3 Punkte)
Geg.: K_f = 49.300\,€, K_v = 48.500\,€, x = 2.500\,\text{h}, p = 45\,€/\text{h}
Ges.: Gewinnschwelle x_{BEP}
I: k_v = \dfrac{K_v}{x} = \dfrac{48.500\,€}{2.500\,\text{h}} = 19{,}40\,€/\text{h} (1 Punkt)
II: db = p - k_v = 45{,}00\,€ - 19{,}40\,€ = 25{,}60\,€/\text{h} (1 Punkt)
III: x_{BEP} = \dfrac{K_f}{db} = \dfrac{49.300\,€}{25{,}60\,€/\text{h}} \approx 1.925{,}781\,\text{h}, aufgerundet \underline{\underline{1.926\ \text{Stunden}}} (1 Punkt)
Mit 2.500 Stunden lag der Meet-Space 2026 deutlich über der Gewinnschwelle (Gewinn 14.700 €).
e) Ermittle die kurzfristige und die langfristige Preisuntergrenze je gebuchter Stunde bei 2.500 Stunden. (3 Punkte)
PUG_k = k_v = \underline{\underline{19{,}40\,€}} je Stunde (1 Punkt)
PUG_l = \dfrac{K}{x} = \dfrac{97.800\,€}{2.500\,\text{h}} = \underline{\underline{39{,}12\,€}} je Stunde (2 Punkte)
f) Clara möchte ein Spielepaket als Zusatzangebot einführen: Gruppen leihen für 4,50 € je Person und Besuch eine Auswahl neuer Gesellschaftsspiele aus. Du hast folgende Angaben gesammelt:
- Spielesammlung: 5.400,00 € einmalig, Nutzungsdauer 3 Jahre,
- Ausgabe und Rücknahme der Spiele durch das vorhandene Empfangspersonal ohne Mehrarbeit; anteilige Personalkosten laut Kostenstelle 900,00 € je Monat,
- anteilige Miete des Meet-Space für das Spieleregal 400,00 € je Monat (kalkulatorisch, der Raum ist ohnehin gemietet),
- Werbung für das Spielepaket: 210,00 € je Monat,
- Verleih-Modul der Buchungssoftware: 40,00 € je Monat,
- Ersatzteile und Hygienetücher: 0,30 € je Person.
Ermittle, wie viele Personen das Spielepaket im Monat buchen müssen, damit es kostendeckend ist. Begründe, welche Kosten Du berücksichtigst. (8 Punkte)
Geg.: Preis 4,50 € je Person, Angaben siehe oben
Ges.: kostendeckende Anzahl x Personen je Monat
Nicht berücksichtigt (je 1 Punkt): Die anteiligen Personalkosten (900 €) und die kalkulatorische Miete (400 €) entstehen durch das Spielepaket nicht zusätzlich; das Personal arbeitet ohne Mehrarbeit, der Raum ist ohnehin gemietet. Für die Entscheidung zählen nur zusätzliche Kosten.
I: Abschreibung = 5.400\,€ : 3 : 12 = 150\,€ je Monat (2 Punkte)
II: K_f = 150\,€ + 210\,€ + 40\,€ = 400\,€ je Monat (1 Punkt)
III: db = 4{,}50\,€ - 0{,}30\,€ = 4{,}20\,€ je Person (1 Punkt)
II und III in IV: x = \dfrac{K_f}{db} = \dfrac{400\,€}{4{,}20\,€} \approx 95{,}238, aufgerundet \underline{\underline{96\ \text{Personen}}} je Monat (2 Punkte)
g) Clara ist unsicher, ob sich das Spielepaket lohnt. Erläutere zwei Argumente aus den vorliegenden Daten, die für die Einführung sprechen. (4 Punkte)
Je erläutertem Argument 2 Punkte, z. B.:
- Erreichbare Menge: 96 Personen im Monat entsprechen etwa 24 Gruppen zu je vier Personen. Bei rund 208 gebuchten Stunden im Monat (2.500 Stunden im Jahr) reicht es, wenn ein kleiner Teil der Gruppen das Paket bucht.
- Kaum zusätzliche Risiken: Die zusätzlichen Fixkosten sind mit 400 € im Monat gering, Personal und Raum sind schon vorhanden.
- Höhere Auslastung: Das Paket macht den Meet-Space attraktiver; mehr gebuchte Stunden bringen je Stunde 25,60 € Deckungsbeitrag für die Fixkosten des Raums.
- Werbung als größter Block: Die Werbung macht 210 € der 400 € zusätzlichen Fixkosten aus. Lässt sie sich senken, sobald das Angebot bekannt ist, sinkt die Gewinnschwelle deutlich.
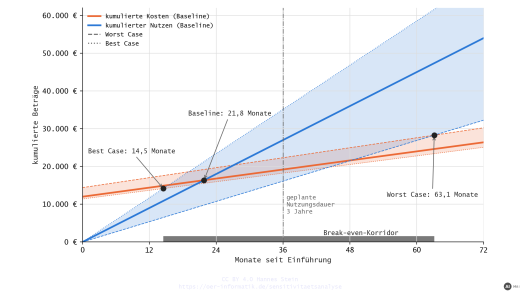
h) Für den Empfang plant Let’s Meet ein Check-in-Terminal: Gruppen melden sich selbst mit dem Buchungscode an und erhalten den Türcode. Anschaffung und Einrichtung kosten 6.300,00 €, Softwarelizenz und Wartung 130,00 € im Monat; das Terminal soll vier Jahre genutzt werden. Yusuf Demir schätzt, dass die Empfangsaushilfe dadurch 24 Stunden im Monat weniger arbeiten muss (20,00 € je Stunde einschließlich Lohnnebenkosten).
Berechne, nach wie vielen Monaten sich das Terminal bezahlt gemacht hat, und vergleiche das Ergebnis mit der geplanten Nutzungsdauer. Wie hoch ist der kumulierte Überschuss am Ende der Nutzungsdauer? (5 Punkte)
Geg.: Anschaffung 6.300 €, laufende Kosten 130 €/Monat, Einsparung 24\,\text{h} \cdot 20\,€/\text{h} = 480\,€/Monat, Nutzungsdauer 48 Monate
Ges.: Zeitpunkt t, ab dem die Einsparungen alle Kosten gedeckt haben; Überschuss nach 48 Monaten
Überschuss je Monat: 480\,€ - 130\,€ = 350\,€ (1 Punkt)
t = \dfrac{6.300\,€}{350\,€/\text{Monat}} = \underline{\underline{18\ \text{Monate}}} (2 Punkte)
Vergleich (1 Punkt): Nach 18 von 48 Monaten ist das Terminal bezahlt; es bleiben 30 Monate, in denen es Überschuss bringt. Die Investition ist damit deutlich innerhalb der Nutzungsdauer wieder hereingeholt.
Überschuss nach 48 Monaten: 350\,€ \cdot 48 - 6.300\,€ = \underline{\underline{10.500{,}00\,€}} (1 Punkt)
i) Die Empfangsaushilfe hält 24 Stunden für zu optimistisch, weil viele Gruppen beim ersten Besuch trotzdem Hilfe brauchen; sie rechnet mit 16 Stunden. Das Diagramm zeigt den kumulierten Überschuss für Yusufs Schätzung. Übertrage das Diagramm und zeichne die Linie für 16 Stunden ein. Berechne, wann sie die Nulllinie schneidet, und beurteile, ob Let’s Meet das Terminal auch unter dieser Annahme anschaffen sollte. (5 Punkte)

Überschuss je Monat bei 16 Stunden: 16\,\text{h} \cdot 20\,€/\text{h} - 130\,€ = 320\,€ - 130\,€ = 190\,€ (1 Punkt)
t = \dfrac{6.300\,€}{190\,€/\text{Monat}} \approx \underline{\underline{33{,}2\ \text{Monate}}}, also im 34. Monat (1 Punkt)

Grafik (1 Punkt): Gerade von −6.300 € (Monat 0) bis 2.820 € (Monat 48), Schnittpunkt mit der Nulllinie bei rund 33 Monaten markiert.
Beurteilung (2 Punkte), z. B.: Auch bei 16 Stunden hat sich das Terminal vor dem Ende der Nutzungsdauer bezahlt gemacht; der Überschuss nach vier Jahren schrumpft aber von 10.500 € auf 190\,€ \cdot 48 - 6.300\,€ = 2.820\,€. Die Reserve ist klein: Damit sich das Terminal innerhalb von 48 Monaten bezahlt macht, muss es im Monat mindestens 6.300\,€ : 48 + 130\,€ = 261{,}25\,€ einsparen, also gut 13 Stunden zu 20 €; schon wenige Stunden weniger als geschätzt machen es unwirtschaftlich. Let’s Meet sollte anschaffen, wenn zusätzlich nicht messbare Vorteile zählen (Check-in auch abends ohne Personal, kürzere Wartezeit), und nach einigen Monaten die tatsächlich eingesparten Stunden auswerten.
j) Identifiziere zwei Kostenarten des Projekts „Check-in-Terminal“ und nenne zu jeder ein konkretes Beispiel. (4 Punkte)
Je Kostenart mit passendem Beispiel 2 Punkte, z. B.:
- Hardwarekosten: Terminal mit Touchscreen und QR-Code-Leser, Wandhalterung.
- Softwarekosten: Lizenz der Check-in-Software, Anpassung der Schnittstelle zur Buchungs-API der App.
- Personalkosten: Stunden des Entwicklungsteams für die Anbindung, Einweisung des Empfangspersonals.
- Dienstleistungskosten: Installation und Einrichtung durch den Lieferanten, Wartungsvertrag.
- Kommunikationskosten: Netzwerkanschluss oder zusätzlicher WLAN-Zugangspunkt im Meet-Space.
Links und weitere Informationen
Kostenrechnung: fixe und variable Kosten, Deckungsbeitrag, Break-even-Point und Preisuntergrenze
Angebots- und Verkaufskalkulation: Zuschläge, Stundensätze, Vor- und Nachkalkulation
Hinweis zur Nachnutzung als Open Educational Resource (OER)
Dieser Artikel und seine Texte, Bilder, Grafiken, Code und sonstiger Inhalt sind - sofern nicht anders angegeben - lizenziert unter CC BY 4.0. Nennung gemäß TULLU-Regel bitte wie folgt: “Übungsaufgaben zur Kostenrechnung: fixe und variable Kosten, Deckungsbeitrag, Break-even-Point und Preisuntergrenze” von oer-informatik.de (H. Stein), Lizenz: CC BY 4.0. Der Artikel wurde unter https://oer-informatik.de/kostenrechnung-break-even-uebungsaufgaben veröffentlicht, die Quelltexte sind in weiterverarbeitbarer Form verfügbar im Repository unter https://gitlab.com/oer-informatik/betriebswirtschaft/kosten-wirtschaftlichkeit. Erstellt mit KI-Assistenz; von mir umfassend redaktionell überarbeitet, geprüft und freigegeben. Stand: 28.10.2026.
[Kommentare zum Artikel lesen, schreiben] / [Artikel teilen] / [gitlab-Issue zum Artikel schreiben]