Wirtschaftlichkeit von IT-Lösungen: Kostenvergleich, Energie- und Personalkosten, Amortisation
https://bildung.social/@oerinformatik/
https://oer-informatik.de/wirtschaftlichkeit-it
Wirtschaftlichkeit, Kostenvergleich, Gesamtkosten, Energiekosten, Wirkungsgrad, Personalkosten, Stundensatz, Sozialversicherung, Amortisation, Break-even, Cloud, Umsatzrendite
tl/dr; (ca. 16 min Lesezeit): Lohnt sich ein sparsamerer Monitor, eine Cloud-Lösung oder ein Online-Portal? Der Artikel zeigt, wie Du Gesamtkosten über die Nutzungsdauer und laufende Kosten je Monat berechnest, Energiekosten mit Leistung, Betriebszeit und Wirkungsgrad ermittelst, Personalkosten für Arbeitgeber, effektive Stundensätze und Kosten je Minute bestimmst, Amortisationsdauer und Break-even-Jahr eines kumulierten Kostenvergleichs findest, die Umsatzrendite berechnest und Zahlen und Grafiken kritisch bewertest [AI-Assisted]. (Zuletzt geändert am 28.10.2026)
Dieser Artikel baut auf der Kann-Liste des Artikels Kostenrechnung: fixe und variable Kosten, Deckungsbeitrag, Break-even-Point und Preisuntergrenze auf. Übungen findest Du in den Übungsaufgaben zur Wirtschaftlichkeit von IT-Lösungen.
Schon fit in diesem Thema? Nutze die Kann-Liste und die Leitfragen unter dem Artikel als Checkliste, ob Du die relevanten Kompetenzen bereits hast.
Als Grundlagen der Wirtschaftlichkeitsrechnung kann ich nach Durchlesen des Artikels…
… die Gesamtkosten einer IT-Ausstattung über einen Zeitraum aus einmaligen und laufenden Kosten netto und brutto berechnen.
… laufende Kosten je Monat aus Abschreibung, Abo- oder Leasingraten, Wartung und Verbrauchskosten berechnen.
… Energiekosten aus Leistungsaufnahme, Betriebszeit, Wirkungsgrad und Strompreis berechnen und Angaben aus englischen Datenblättern nutzen.
… einen effektiven Stundensatz aus Jahreskosten und tatsächlich verfügbaren Arbeitsstunden berechnen und Kosten für einen Arbeitsauftrag ermitteln.
… die Amortisationsdauer einer Investition in Monaten berechnen.
… berechnen, ab welcher Menge eine Eigenentwicklung günstiger ist als der Kauf.
Darüber hinaus kann ich als Kernwissen der IT-Berufe…
… die Personalkosten des Arbeitgebers mit Sozialversicherungsbeiträgen oder Pauschalabgaben berechnen und daraus Kosten je Minute ableiten.
… eingesparte Arbeitszeit aus Prozesszeiten berechnen und bewerten.
… Kosten je Leistungseinheit berechnen und vergleichen.
… einen kumulierten Kostenvergleich mehrerer Jahre aufstellen, auch mit jährlicher Steigerung, und das Break-even-Jahr bestimmen.
… Amortisationen berechnen, bei denen Einsparungen und zusätzliche Einnahmen zusammenkommen.
… die Umsatzrendite berechnen und Maßnahmen zu ihrer Steigerung nennen.
… Kostengrafiken und Kalkulationen kritisch bewerten und Argumente für oder gegen eine Investition aus Daten ableiten.
Was heißt „wirtschaftlich“?
Eine IT-Lösung ist wirtschaftlich, wenn ihr Nutzen die Kosten übersteigt, die sie über ihre ganze Lebensdauer verursacht. Der Kaufpreis ist dabei oft nur der kleinere Teil: Strom, Wartung, Lizenzen, Schulung und Arbeitszeit fallen jahrelang an. Diese Sicht auf alle Kosten heißt im Englischen Total Cost of Ownership (TCO).
Die Rechenverfahren in diesem Artikel sind statisch: Sie vergleichen Beträge, ohne Zinsen zu berücksichtigen. Für kurze Zeiträume und typische IT-Investitionen reicht das. Wie Du verschiedene Lösungen auch nach nicht in Geld messbaren Kriterien vergleichst, zeigt der Artikel zu Nutzwertanalyse und Make-or-Buy.
Gesamtkosten über einen Zeitraum
Für einen Vergleich addierst Du alle einmaligen Kosten (Anschaffung, Installation, Datenübernahme, Schulung) und alle laufenden Kosten des Betrachtungszeitraums (Lizenzen je Jahr, Wartung, Energie, Abos).
| Position | Menge | Einzelpreis netto | Betrag netto |
|---|---|---|---|
| Notebook | 4 | 1.050,00 € | 4.200,00 € |
| Dockingstation | 4 | 180,00 € | 720,00 € |
| Verwaltungssoftware (Lizenz je Jahr) | 3 Jahre | 240,00 € | 720,00 € |
| Summe netto | 5.640,00 € | ||
| Umsatzsteuer 19 % | 1.071,60 € | ||
| Summe brutto | 6.711,60 € |
Netto oder brutto? Unternehmen, die zum Vorsteuerabzug berechtigt sind, bekommen die Umsatzsteuer vom Finanzamt zurück; für sie zählt der Nettobetrag. Wer nicht vorsteuerabzugsberechtigt ist, etwa Privatpersonen, Schulen und viele öffentliche Einrichtungen, trägt den Bruttobetrag als Kosten.
Wächst der Bedarf im Lauf der Jahre (mehr Speicher, mehr Nutzer*innen), rechnest Du jedes Jahr einzeln und addierst. Wird ein Speicher nur in Paketen verkauft, rundest Du die benötigte Anzahl Pakete in jedem Jahr auf.
Laufende Kosten je Monat
Für einen Monatsvergleich verteilst Du Anschaffungen auf ihre Nutzungsdauer (Abschreibung) und rechnest alle anderen Beträge auf einen Monat um:
\text{Kosten je Monat} = \frac{\text{Anschaffungskosten}}{\text{Nutzungsdauer in Monaten}} + \text{Abo/Leasing je Monat} + \frac{\text{Wartung je Jahr}}{12} + \text{Verbrauchskosten je Monat}
Ein Rabatt mindert die Anschaffungskosten, bevor Du sie verteilst. Verbrauchskosten hängen von der Nutzung ab, beim Drucker etwa \text{Seiten} \cdot \text{Preis je Seite}.
Beispiel Multifunktionsgerät: Kaufpreis 1.800 €, Nutzung 60 Monate, Wartung 20 € im Monat, 1.500 Schwarz-Weiß-Seiten zu 0,012 € und 300 Farbseiten zu 0,07 € im Monat:
\frac{1.800\,€}{60} + 20\,€ + 1.500 \cdot 0{,}012\,€ + 300 \cdot 0{,}07\,€ = 30\,€ + 20\,€ + 18\,€ + 21\,€ = 89\,€ \text{ je Monat}
Energiekosten berechnen
Energie ist Leistung mal Zeit. Die Leistung steht in Watt (W) auf dem Typenschild oder im Datenblatt, abgerechnet wird in Kilowattstunden (kWh):
\text{Energie in kWh} = \frac{P \text{ in W}}{1.000} \cdot t \text{ in h} \qquad \text{Energiekosten} = \text{Energie} \cdot \text{Preis je kWh}
Die Betriebszeit ergibt sich aus Stunden je Tag mal Betriebstagen. Achte darauf, ob Arbeitstage, Schultage oder Kalendertage gemeint sind.
Beispiel: Ein Bildschirm mit 40 W läuft 9 Stunden an 220 Tagen bei 0,30 € je kWh:
\frac{40\,\text{W}}{1.000} \cdot 9\,\text{h} \cdot 220 = 79{,}2\,\text{kWh} \qquad 79{,}2\,\text{kWh} \cdot 0{,}30\,€/\text{kWh} = 23{,}76\,€ \text{ je Jahr}
Wirkungsgrad und Auslastung
Ein Netzteil wandelt nie verlustfrei um. Braucht ein PC intern 120 W und hat das Netzteil einen Wirkungsgrad \eta von 80 %, nimmt es aus der Steckdose mehr auf:
P_{\text{auf}} = \frac{P_{\text{ab}}}{\eta} = \frac{120\,\text{W}}{0{,}8} = 150\,\text{W}
Läuft ein Gerät im Mittel nur mit einem Teil seiner Nennleistung (Auslastung), multiplizierst Du zusätzlich mit diesem Anteil.
Angaben in englischen Datenblättern
| Englisch | Bedeutung | Für die Kostenrechnung |
|---|---|---|
| typical power consumption | Leistungsaufnahme im üblichen Betrieb | geeignet für Energiekosten |
| maximum power consumption | Höchstwert (volle Helligkeit, alle Anschlüsse belastet) | für die Absicherung, nicht für Kosten |
| standby / off mode | Leistung im Bereitschaftsmodus bzw. ausgeschaltet | für Zeiten außerhalb des Betriebs |
| efficiency | Wirkungsgrad | zur Umrechnung von Ausgangs- auf Eingangsleistung |
Aus eingesparten Kilowattstunden kannst Du auch die eingesparten Emissionen berechnen: \text{kWh} \cdot \text{Emissionsfaktor} (kg CO₂ je kWh, wird in Aufgaben vorgegeben).
Personalkosten und Stundensätze
Was ein Arbeitsplatz den Arbeitgeber kostet
Zum Bruttogehalt kommen die Arbeitgeberanteile zur Sozialversicherung und weitere Beiträge. Die Beitragssätze 2026 (Stand Oktober 2026; zusammen 21,15 % Arbeitgeberanteil):
| Versicherung | Beitragssatz gesamt | Arbeitgeberanteil (in der Regel) |
|---|---|---|
| Krankenversicherung (allgemein) | 14,6 % | 7,3 % |
| durchschnittlicher Zusatzbeitrag | 2,9 % | 1,45 % |
| Pflegeversicherung | 3,6 % | 1,8 % |
| Rentenversicherung | 18,6 % | 9,3 % |
| Arbeitslosenversicherung | 2,6 % | 1,3 % |
Dazu kommen der Beitrag zur Berufsgenossenschaft (Unfallversicherung, trägt der Arbeitgeber allein), Umlagen für Krankheit und Mutterschaft und die Insolvenzgeldumlage. In Aufgaben werden die Sätze vorgegeben; rechne immer mit den Angaben der Aufgabe.
\text{Personalkosten je Monat} = \text{Bruttogehalt} \cdot (1 + \text{Arbeitgebersatz}) + \text{feste Beiträge}
Bei einer geringfügigen Beschäftigung (Minijob) zahlt der Arbeitgeber Pauschalabgaben auf den Lohn, unter anderem 13 % zur Krankenversicherung, 15 % zur Rentenversicherung und 2 % Pauschsteuer, dazu die Umlagen. Für Minijobs gelten eine Verdienstgrenze (2026: 603 € im Monat) und der gesetzliche Mindestlohn (2026: 13,90 € je Stunde).
Effektiver Stundensatz
Ein Jahr hat nicht 52 × 40 Stunden Arbeit: Urlaub, Feiertage, Krankheit und Fortbildung fallen weg. Der effektive Stundensatz verteilt die Jahreskosten auf die tatsächlich verfügbaren Stunden:
\text{effektiver Stundensatz} = \frac{\text{Personalkosten je Jahr}}{(\text{Arbeitstage} - \text{Urlaub} - \text{Feiertage} - \text{Krankheitstage}) \cdot \text{Stunden je Tag}}
Beispiel: 72.000 € Jahreskosten, 250 Arbeitstage, 30 Urlaubs-, 10 Feiertags- und 10 Krankheitstage, 8 Stunden je Tag: 72.000\,€ : (200 \cdot 8\,\text{h}) = 45\,€ je Stunde.
Wird stattdessen mit einer Abwesenheitsquote gerechnet, verringerst Du die verfügbaren Stunden um diesen Anteil (z. B. · 0,9 bei 10 %). Fehlt eine Person, für die eine Vertretung eingesetzt werden muss, erhöhen sich umgekehrt die zu bezahlenden Stunden. Wie aus dem Stundensatz ein Verrechnungssatz für die Kundschaft wird, zeigt der Artikel zur Kalkulation.
Arbeitszeit in Geld umrechnen
Teilst Du die monatlichen Personalkosten durch die produktiven Minuten, erhältst Du Kosten je Minute. Damit lässt sich bewerten, was ein Prozess kostet oder was eine Digitalisierung spart:
Prozesszeiten je Vorgang alt und neu ermitteln (z. B. Termin vereinbaren 4 min, im Portal prüfen 0,5 min).
Mit der Anzahl der Vorgänge je Monat multiplizieren und addieren.
Differenz bilden und mit den Kosten je Minute bewerten.
Eingesparte Zeit ist nur dann eingespartes Geld, wenn tatsächlich weniger Stunden bezahlt werden oder die frei gewordene Zeit Einnahmen bringt, etwa durch zusätzliche Aufträge. Sonst spricht man besser von gewonnener Kapazität.
Kosten je Leistungseinheit
Teilst Du die Kosten eines Zeitraums durch die erbrachten Leistungen, erhältst Du die Kosten je Einheit: je Analyse, je Fragebogen, je digitalisierter Akte. So lassen sich ein eigener Prozess und ein externes Angebot mit Preis je Stück direkt vergleichen.
Amortisation
Die Amortisationsdauer gibt an, nach welcher Zeit eine Investition durch Einsparungen oder zusätzliche Einnahmen wieder hereingeholt ist:
\text{Amortisationsdauer} = \frac{\text{Investition (einmalige Kosten)}}{\text{Überschuss je Monat}} \qquad \text{Überschuss} = \text{Einsparung} + \text{Mehreinnahmen} - \text{laufende Kosten}
Beispiel: Ein Online-Portal kostet 12.000 € einmalig und 200 € im Monat. Es spart 450 € Personalkosten und bringt 300 € zusätzlichen Deckungsbeitrag im Monat. Überschuss 450\,€ + 300\,€ - 200\,€ = 550\,€, Amortisation 12.000\,€ : 550\,€ \approx 21{,}82 Monate, also im 22. Monat.
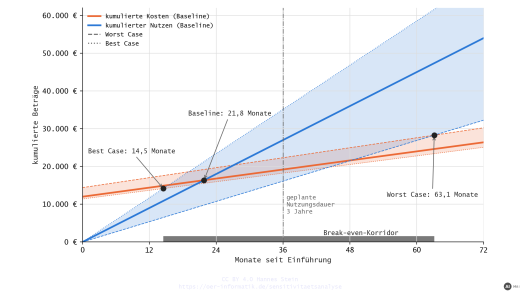
Vergleichst Du zwei Geräte, setzt Du den Mehrpreis des sparsameren Geräts ins Verhältnis zur monatlichen Einsparung. Eine Amortisationsdauer ist nur dann gut, wenn sie deutlich kürzer ist als die Nutzungsdauer. Bedenke dabei: Alle Eingangswerte sind Schätzungen. Dauert ein Vorgang bisher kürzer als angenommen oder wird das Projekt teurer, verschiebt sich der Monat deutlich. Wie Du mit Worst Case, Best Case und Tornado-Diagramm prüfst, wie belastbar der Wert ist, zeigt der Artikel zur Sensitivitätsanalyse.
Kumulierter Kostenvergleich und Break-even-Jahr
Haben zwei Varianten unterschiedliche Kostenstrukturen, etwa eine lokale Installation mit hohen einmaligen Kosten und eine Cloud-Lösung mit Kosten je Transaktion, addierst Du die Kosten Jahr für Jahr auf (kumulieren). Das Jahr, in dem sich die Rangfolge umkehrt, ist das Break-even-Jahr.
| Jahr | lokal (kumuliert) | Cloud (kumuliert) | günstiger |
|---|---|---|---|
| 1 | 7.200 € | 2.400 € | Cloud |
| 3 | 9.600 € | 7.200 € | Cloud |
| 5 | 12.000 € | 12.000 € | gleich |
| 6 | 13.200 € | 14.400 € | lokal |
Nach fünf Jahren sind beide gleich teuer, ab dem sechsten Jahr ist die lokale Lösung günstiger: Das Break-even-Jahr ist Jahr 6. Bei genauem Gleichstand ist die Investition gerade hereingeholt; günstiger ist die lokale Lösung erst ab dem Folgejahr.

Steigen die Mengen jedes Jahr um einen Prozentsatz, wächst auch der Jahresbetrag: Bei 10 % Steigerung ist der Betrag im zweiten Jahr das 1,1-Fache, im dritten das 1{,}1^2-Fache des ersten Jahres. Das Break-even-Jahr rückt dann nach vorn. Umgekehrt verschiebt es sich nach hinten, wenn die Mengen hinter den Erwartungen bleiben. Rechnest Du mit ungünstigen und günstigen Annahmen, wird aus dem Break-even-Punkt ein Break-even-Korridor (siehe Sensitivitätsanalyse).
Ist eine Variante je Stück billiger und die andere fix teurer, kannst Du auch die kritische Menge berechnen, ab der beide gleich teuer sind; das Vorgehen zeigt der Artikel zu Nutzwertanalyse und Make-or-Buy. Bei Abo-Modellen gilt dasselbe Prinzip wie beim Break-even-Point: Einmalige Entwicklungskosten werden durch den Deckungsbeitrag je Abo und Monat hereingeholt.
Umsatzrendite
Die Umsatzrendite zeigt, wie viel Gewinn von jedem Euro Umsatz übrig bleibt:
\text{Umsatzrendite} = \frac{\text{Gewinn}}{\text{Umsatz}} \cdot 100\,\% \qquad \text{Gewinn} = \text{Umsatz} - \text{Kosten}
Beispiel: Umsatz 40.000 €, Kosten 36.000 € → Gewinn 4.000 €, Umsatzrendite 10 %. Steigern lässt sie sich durch niedrigere Kosten, höhere Preise oder mehr Absatz bei gleichen Fixkosten.
Zahlen kritisch lesen und Wirtschaftlichkeit begründen
Rechnungen und Grafiken überzeugen nur, wenn ihre Grundlage stimmt. Prüfe bei Kostengrafiken:
Achsen: Beginnt die Werteachse nicht bei null, wirken Anstiege größer, als sie sind. Rechne Veränderungen deshalb in Prozent nach.
Mengengerüst: Sind die Kosten gestiegen, weil mehr geleistet wurde (mehr Kund*innen, mehr Vorgänge)? Ohne Mengen ist kein Urteil möglich.
Preisentwicklung: Löhne und Energiepreise steigen auch ohne Zutun.
Vollständigkeit: Welche Kostenarten fehlen? Eine Summe ohne Aufschlüsselung sagt wenig über Ursachen.
Annahmen: Auf welchen geschätzten Werten beruht ein Break-even oder eine Amortisationsdauer, und wie stark ändert sich das Ergebnis, wenn sie abweichen? Das untersucht eine Sensitivitätsanalyse.
Bei einer Investition prüfst Du außerdem, ob einmalige Projektkosten (Auswahl, Einrichtung, Datenübernahme, Schulung) in der Rechnung fehlen. Neben den Zahlen zählen qualitative Argumente: Verfügbarkeit rund um die Uhr, weniger Fehler, Zufriedenheit der Kundschaft, Abhängigkeit von Anbietern, Datenschutz. Für die kostspieligere Lösung sprechen zum Beispiel höhere Qualität, Know-how im eigenen Haus, Termintreue oder geringeres Risiko.
Abo oder Kauf? Abo-Modelle (Software as a Service) vermeiden hohe Anschaffungskosten und schonen die Liquidität, enthalten meist Updates und Support und sind gut planbar. Für den Anbieter bringen sie regelmäßige Einnahmen. Über viele Jahre kann ein Kauf trotzdem günstiger sein; das zeigt der kumulierte Vergleich.
Typische Fehler
Nur den Kaufpreis vergleichen und laufende Kosten über die Nutzungsdauer vergessen.
Watt und Kilowatt verwechseln: durch 1.000 teilen, bevor Du mit dem Preis je kWh rechnest.
Wirkungsgrad falsch anwenden: Die aufgenommene Leistung ist größer als die abgegebene, also durch \eta teilen.
Mit 52 Wochen × 40 Stunden statt mit tatsächlich verfügbaren Stunden rechnen.
Bruttogehalt mit Personalkosten gleichsetzen: Arbeitgeberanteile fehlen.
Amortisationsdauer abrunden: Nach 21,8 Monaten ist die Investition erst im 22. Monat hereingeholt.
Jährliche Steigerungen auf den Ausgangswert statt auf den Vorjahreswert beziehen.
Brutto rechnen, obwohl das Unternehmen vorsteuerabzugsberechtigt ist, oder umgekehrt.
Den berechneten Break-even als feste Zusage verstehen, obwohl er auf Schätzungen beruht.
Leitfragen
- Welche Kosten gehören zu den Gesamtkosten einer IT-Lösung, und wann rechnest Du netto, wann brutto?
Einmalige Kosten (Anschaffung, Installation, Datenübernahme, Schulung) und alle laufenden Kosten über den Betrachtungszeitraum (Lizenzen, Wartung, Energie, Abos). Vorsteuerabzugsberechtigte Unternehmen rechnen netto, alle anderen (Privatpersonen, viele öffentliche Einrichtungen) brutto; siehe Abschnitt „Gesamtkosten über einen Zeitraum“.
- Wie berechnest Du die laufenden Kosten je Monat einer Ausstattung?
Anschaffungskosten (nach Rabatt) durch die Nutzungsdauer in Monaten, plus Abo- oder Leasingraten, Wartung je Monat und Verbrauchskosten (z. B. Seiten × Preis je Seite); siehe Abschnitt „Laufende Kosten je Monat“.
- Wie berechnest Du Energiekosten, und welche Rolle spielen Wirkungsgrad und Datenblattangaben?
Leistung in kW × Betriebsstunden × Preis je kWh. Die aufgenommene Leistung ist die abgegebene geteilt durch den Wirkungsgrad. Für Kosten zählt die typische Leistungsaufnahme (typical power consumption), nicht der Höchstwert; siehe Abschnitt „Energiekosten berechnen“.
- Was kostet ein Arbeitsplatz den Arbeitgeber, und wie berechnest Du einen effektiven Stundensatz?
Bruttogehalt plus Arbeitgeberanteile zur Sozialversicherung, Unfallversicherung und Umlagen (beim Minijob Pauschalabgaben). Effektiver Stundensatz = Jahreskosten : ((Arbeitstage − Urlaub − Feiertage − Krankheit) × Stunden je Tag); siehe Abschnitt „Personalkosten und Stundensätze“.
- Wann ist eingesparte Arbeitszeit auch eingespartes Geld?
Nur wenn weniger Stunden bezahlt werden oder die frei gewordene Zeit zusätzliche Einnahmen bringt; sonst ist es gewonnene Kapazität. Bewertet wird sie mit Kosten je Minute oder Stunde; siehe Abschnitt „Arbeitszeit in Geld umrechnen“.
- Wie berechnest Du die Amortisationsdauer, und wie rundest Du?
Investition : monatlicher Überschuss (Einsparungen + Mehreinnahmen − laufende Kosten); bei Geräten Mehrpreis : Einsparung je Monat. Auf den nächsten vollen Monat aufrunden; siehe Abschnitt „Amortisation“.
- Wie findest Du das Break-even-Jahr zweier Varianten, und was ändert eine jährliche Steigerung?
Kosten beider Varianten Jahr für Jahr kumulieren; im Break-even-Jahr kehrt sich die Rangfolge um. Bei einer Steigerung von p % ist jeder Jahresbetrag (1 + p/100)-mal so hoch wie der des Vorjahres (bei 10 % das 1,1-Fache), die mengenabhängige Variante wird schneller teurer; siehe Abschnitt „Kumulierter Kostenvergleich“.
- Worauf achtest Du, wenn Du eine Kostengrafik oder eine Wirtschaftlichkeitsrechnung beurteilst?
Achsenbeginn, fehlendes Mengengerüst, Preisentwicklung, fehlende Kostenarten und fehlende einmalige Projektkosten; dazu qualitative Argumente wie Verfügbarkeit, Qualität, Abhängigkeit und Datenschutz; siehe Abschnitt „Zahlen kritisch lesen“.
Links und weitere Informationen
Kostenrechnung: fixe und variable Kosten, Deckungsbeitrag, Break-even-Point und Preisuntergrenze
Wirtschaftlich entscheiden: Nutzwertanalyse, Make-or-Buy und Kostenvergleich
Sensitivitätsanalyse: Wie sicher ist der Break-even einer IT-Investition?
zur Vertiefung: Minijob-Zentrale: Abgaben für Minijobs
Hinweis zur Nachnutzung als Open Educational Resource (OER)
Dieser Artikel und seine Texte, Bilder, Grafiken, Code und sonstiger Inhalt sind - sofern nicht anders angegeben - lizenziert unter CC BY 4.0. Nennung gemäß TULLU-Regel bitte wie folgt: “Wirtschaftlichkeit von IT-Lösungen: Kostenvergleich, Energie- und Personalkosten, Amortisation” von oer-informatik.de (H. Stein), Lizenz: CC BY 4.0. Der Artikel wurde unter https://oer-informatik.de/wirtschaftlichkeit-it veröffentlicht, die Quelltexte sind in weiterverarbeitbarer Form verfügbar im Repository unter https://gitlab.com/oer-informatik/betriebswirtschaft/kosten-wirtschaftlichkeit. Erstellt mit KI-Assistenz; von mir umfassend redaktionell überarbeitet, geprüft und freigegeben. Stand: 28.10.2026.
[Kommentare zum Artikel lesen, schreiben] / [Artikel teilen] / [gitlab-Issue zum Artikel schreiben]